Théorie de la Décision Bayésienne (Infer.NET)
← Série Probas | ↑ Arc Théorie de la Décision | Corpus bayésien Infer (C#) → | Lake Lean decision_theory_lean →
Arc autonome de théorie de la décision bayésienne en Infer.NET : les notebooks 1-10 et l’accrétion Lean 2b prolongent la modélisation probabiliste (le corpus bayésien ../../Infer/) jusqu’au choix d’action sous incertitude. Un posterior n’est pas une fin — c’est l’input d’une politique optimale. Cette série formalise ce passage, de l’utilité espérée aux processus markoviens, jusqu’à la preuve formelle Lean 4 de l’indice de Gittins.
Prérequis : le corpus bayésien ../../Infer/ (notamment Infer-4-Bayesian-Networks, Infer-7-Skills-IRT pour les posteriors Beta). Aucun prérequis en théorie de la décision : les axiomes de Von Neumann-Morgenstern sont introduits ex nihilo.
Stack : Infer.NET (.NET 9.0 + dotnet-interactive), EP/VMP par défaut. Les notebooks companions (2, 2b, 8b) utilisent le kernel Lean 4 (WSL) et le lake decision_theory_lean.
Pourquoi un arc autonome
Jusqu’à la restructuration de la série, la théorie de la décision était imbriquée dans le corpus bayésien Infer, ce qui masquait la dualité des deux fils : modéliser l’incertitude (inférence bayésienne) vs décider face à l’incertitude (théorie de la décision). L’extraction dans DecisionTheory/DecInfer/ rend ces deux arcs physiquement indépendants tout en préservant le continuum pédagogique (le fil décision s’appuie sur les posteriors du corpus bayésien). Le lake decision_theory_lean, à la racine de la série Probas, reste visible des deux pistes (Infer.NET et PyMC).
Vue d’ensemble
| # | Notebook | Durée | Concepts |
|---|---|---|---|
| 1 | DecInfer-01-Utility-Foundations | 50 min | Loteries, axiomes VNM, utilité espérée |
| 2 | DecInfer-02-Lean-ExpectedUtility | 45 min | Companion natif (kernel Lean) : preuve formelle 0-sorry de la direction sound du théorème vNM dans le lake decision_theory_lean |
| 2b | DecInfer-02b-Lean-Coherence | 20 min | Companion natif (kernel Lean) : cohérence de de Finetti — Dutch Book à quatre tickets, caractérisation mono-livret ⟺ bornes de probabilité (lib Coherence) |
| 3 | DecInfer-03-Utility-Money | 45 min | Paradoxe St-Petersbourg, CARA, CRRA |
| 4 | DecInfer-04-Multi-Attribute | 50 min | MAUT, SMART, swing weights |
| 5 | DecInfer-05-Decision-Networks | 55 min | Diagrammes d’influence, politique optimale |
| 6 | DecInfer-06-Value-Information | 45 min | EVPI, EVSI, valeur de l’information |
| 7 | DecInfer-07-Expert-Systems | 50 min | Systèmes experts, Minimax, regret |
| 8 | DecInfer-08-Sequential | 60 min | MDPs, itération valeur/politique |
| 08b | DecInfer-08b-Lean-Gittins | 45 min | Preuves formelles Lean 4, indice de Gittins, SFABP |
| 10 | DecInfer-10-Thompson-Sampling | 60 min | Thompson Sampling bayésien, posterior Beta-Bernoulli par le moteur, regret vs ε-greedy/UCB1 |
Durée totale : ~8h
Progression Pédagogique
flowchart TD
    A["<b>Fondations</b> (1-3)<br/>axiomes vNM · utilité de l'argent<br/>aversion au risque"]
    B["<b>Multi-attributs & réseaux</b> (4-5)<br/>MAUT · diagrammes d'influence"]
    C["<b>Valeur & robustesse</b> (6-7)<br/>EVPI/EVSI · Minimax/regret"]
    D["<b>Séquentiel</b> (8)<br/>MDPs · Bellman"]
    E["<b>Preuve & bandits</b> (9-10)<br/>Gittins (Lean) · Thompson Sampling"]
    BAY["Corpus bayésien<br/>../Infer/ (posteriors)"]
    LAKE["Lake decision_theory_lean<br/>(companions 2, 2b, 8b)"]
    BAY -->|"posterior = input"| A
    A --> B --> C --> D --> E
    E -.->|"formalisation"| LAKE
    %% color: explicite -- sans lui, libelle clair sur fond clair en mode sombre GitHub (#15022) ; ne pas harmoniser le ton avec le stroke (libelle sinon illisible)
    classDef lean fill:#fff3cd,stroke:#856404,stroke-width:2px,color:#856404;
    class LAKE lean;
Le socle des fondations (1-3) pose les axiomes de rationalité et la notion d’aversion au risque ; les notebooks 4-5 étendent aux décisions multi-critères et aux réseaux de décision (nœuds de chance/décision/utilité) ; 6-7 mesurent la valeur de l’information et la robustesse sous incertitude sévère ; 8 introduit le séquentiel (MDPs, équation de Bellman) ; 9-10 clôturent par les bandits bayésiens (Thompson Sampling calculé par le moteur Infer.NET) et la preuve formelle Lean 4 de l’indice de Gittins.
Détail des notebooks
DecInfer-01 : Fondements de l’utilité (axiomes VNM)
Durée : 50 min | Prérequis : corpus bayésien Infer-4
Les loteries comme représentation des choix stochastiques ; les axiomes de Von Neumann-Morgenstern (complétude, transitivité, continuité, indépendance) ; dérivation de la fonction d’utilité par calibration ; l’agent rationnel maximise E[U]. Applications : décision médicale, assurance, investissement.
DecInfer-02 : Companion Lean — théorème vNM (sound) + cohérence de de Finetti
Durée : 45 min | Kernel : Lean 4 (WSL) | Prérequis : DecInfer-01, bases Lean 4
Companion natif de DecInfer-01 : preuve formelle 0-sorry de la direction sound du théorème de représentation vNM (représentation ⟹ rationalité) dans le lake decision_theory_lean (lib Utility). Vérification in-kernel via #check + #print axioms. Les sections 7-8 d’origine — la cohérence de de Finetti (lib Coherence, EPIC #11703) : prix incohérents ⟹ Dutch Book à quatre tickets, et la caractérisation mono-livret SingleCoherent q ↔︎ ProbBounds q — ont été extraites vers le companion dédié DecInfer-02b-Lean-Coherence (G4b, #14873).
DecInfer-02b : Companion Lean — cohérence de de Finetti (Dutch Book)
Durée : 20 min | Kernel : Lean 4 (WSL) | Prérequis : DecInfer-02, bases Lean 4
Companion natif extrait des sections 7-8 de DecInfer-02 (G4b, #14873) : la cohérence de de Finetti (1937) dans la lib Coherence du lake decision_theory_lean. Un système de prix arbitrage-incohérent est exploitable par un Dutch Book à quatre tickets (non_additive_implies_dutch_book, witness constructif) ; dans le cadre mono-livret, la cohérence coïncide exactement avec les bornes de probabilité (single_coherent_iff_prob_bounds, quatre témoins explicites — un par borne violée). Vérification in-kernel via #check + #print axioms, 0 sorry.
DecInfer-03 : Utilité de l’argent et aversion au risque
Durée : 45 min | Prérequis : DecInfer-01
Paradoxe de Saint-Petersbourg (valeur espérée infinie), fonctions CARA et CRRA, coefficients Arrow-Pratt (aversion absolue/relative), dominance stochastique (1er et 2nd ordre), équivalent certain et prime de risque. Application : sélection de portefeuille (Livret A vs Fonds vs Actions).
La concavité de la fonction d’utilité — fondement de l’aversion au risque et de l’utilité marginale décroissante — s’illustre par les trois fonctions fondamentales U(x) = √x, U(x) = ln(x) (toutes deux strictement concaves) et U(x) = x (neutre au risque, en référence) tracées côte-à-côte sur la figure de la racine Probas :
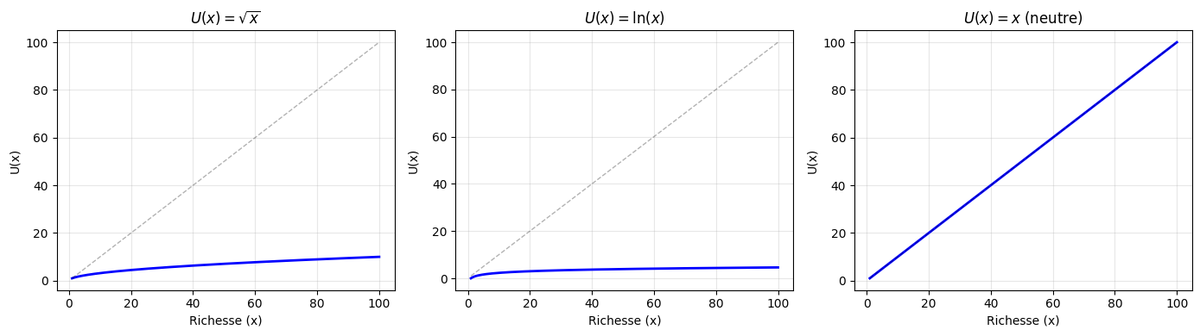
Figure reprise de la racine Probas (MANIFEST c.491 audit G.1, 1/1 ACCURATE). Source originale : DecPyMC-2-Utility-Money.ipynb, cellule 10 « Démonstration numérique : utilité marginale décroissante ». Voir aussi le README racine Probas § De la distribution à l’utilité pour le cadrage théorique (Pratt 1964, Arrow 1965).
DecInfer-04 : Utilité multi-attributs
Durée : 50 min | Prérequis : DecInfer-01, DecInfer-03
Décisions multi-critères, fonctions de valeur vs utilité, indépendance préférentielle, théorèmes d’additivité (Debreu-Gorman) et multiplicativité, méthode SMART (swing weights). Applications : achat automobile (prix, sécurité, conso, confort), choix de carrière.
DecInfer-05 : Réseaux de décision
Durée : 55 min | Prérequis : Infer-4 bayésien, Infer-1, Infer-4
Extension des réseaux bayésiens par les nœuds de décision (rectangle) et d’utilité (losange) ; arcs informationnels ; calcul de la politique optimale par backward induction ; décisions séquentielles. Applications : diagnostic médical avec décision de traitement, investissement avec étude de marché.
DecInfer-06 : Valeur de l’information
Durée : 45 min | Prérequis : DecInfer-01 à DecInfer-05
EVPI (valeur de l’information parfaite) et EVSI (valeur de l’information d’échantillon) ; quand l’information a-t-elle de la valeur ; efficacité relative d’un test (EVSI/EVPI). Applications : droits pétroliers (test sismique), diagnostic médical itératif.
DecInfer-07 : Systèmes experts et robustesse
Durée : 50 min | Prérequis : DecInfer-01 à DecInfer-06
Systèmes experts (architecture, historique) ; décision sous incertitude sévère (knightienne) ; critères Minimax, Minimax Regret, Maximax, Hurwicz ; robustesse aux erreurs de modélisation. Applications : diagnostic informatique, décisions financières robustes.
DecInfer-08 : Décisions séquentielles (MDPs)
Durée : 60 min | Prérequis : DecInfer-01 à DecInfer-07
Processus de Décision Markoviens (MDPs) ; équation de Bellman V(s) = max_a [R(s,a) + γ·Σ P(s'|s,a)·V(s')] ; itération de valeur et itération de politique ; alternatives (LP, Expectimax, RTDP) ; reward shaping ; POMDPs. Pont vers la série RL.
DecInfer-08b : Companion Lean — indice de Gittins
Durée : 45 min | Kernel : Lean 4 (WSL) | Prérequis : DecInfer-08, bases Lean 4
Companion natif de DecInfer-08 : preuves formelles en Lean 4. Formalisation du cadre SFABP (Simple Family of Alternative Bandit Processes), optimalité de l’indice de Gittins via l’argument des prevailing charges, limitations (geometric discount, NP-difficulté du calcul exact). Le théorème d’optimalité est énoncé dans le lake decision_theory_lean ; sa preuve complète exige une formalisation des MDP qui manque encore à Mathlib.
DecInfer-10 : Thompson Sampling bayésien
Durée : 60 min | Prérequis : Infer-7 bayésien (posterior Beta), Infer-8 (bandits, ε-greedy, UCB1)
Le bandit multi-bras vu comme un programme probabiliste Infer.NET : le moteur d’inférence (EP/VMP) calcule le posterior Beta-Bernoulli de chaque bras plutôt que d’appliquer la formule conjuguée à la main. Thompson Sampling : jouer le bras dont l’échantillon posterior est le plus élevé. Mesure du regret cumulé face à ε-greedy et UCB1 (Thompson exploite l’incertitude posterior). Extension au best-arm identification. La généralisation à des modèles non conjugués (où seule l’inférence approchée sait calculer le posterior) justifie l’usage du moteur.
Applications : A/B testing adaptatif, recommandation en ligne, essais cliniques séquentiels.
Ponts inter-series
| Série | Lien | Relation |
|---|---|---|
| Corpus bayésien Infer | Posteriors (Beta, gaussianes) | Le posterior est l’input de la politique de décision |
| PyMC | DecPyMC-1 à DecPyMC-7 | Même arc décision en Python/NUTS (Thompson MCMC, diagnostics ArviZ) |
Lake decision_theory_lean |
Companions 2, 2b, 8b | Preuves formelles Lean 4 (vNM, de Finetti, Gittins) |
| GameTheory | Décision sous incertitude | Miroir : adversaire rationnel vs processus stochastique |
| RL | MDPs (DecInfer-08) | L’agent apprend la politique par interaction |
Conclusion
La théorie de la décision bayésienne ferme la boucle ouverte par le corpus bayésien : un posterior n’est utile que s’il informe une action. De l’utilité espérée (DecInfer-01) aux MDPs (DecInfer-08), cet arc montre que décider sous incertitude est un calcul rigoureux — et les companions Lean 4 (DecInfer-02, DecInfer-02b, DecInfer-08b) ancrent ce calcul dans la preuve formelle : l’indice de Gittins n’est pas une heuristique, c’est un théorème.
Bonne exploration de la théorie de la décision bayésienne !