10 — Empilements de sphères : la borne linéaire de Cohn–Elkies, calculée
Le carnet 09 s’est arrêté sur \(\Delta = \eta^{24}\), la puissance de \(\eta\) qui n’est jamais lacunaire, et sur le monde des formes modulaires \(E_4\), \(E_6\) dont \(\Delta\) est le discriminant. En 2016, ce monde revient sur le devant de la scène par un problème a priori sans rapport : l’empilement des sphères. Maryna Viazovska, puis avec ses coauteurs en dimension 24, démontre que les réseaux \(E_8\) et de Leech sont les empilements les plus denses — et ses fonctions optimales sont fabriquées à partir des formes modulaires, la famille directe du \(\Delta\) du carnet 09.
Ce carnet remonte cette chaîne par le bout calculatoire. L’outil central est le théorème de Cohn–Elkies (2003) : une borne supérieure sur la densité d’empilement obtenue par programmation linéaire, dont le moteur est la sommation de Poisson — la même machinerie analytique qui fonde les bornes d’Odlyzko–Serre sur les discriminants de corps de nombres, que Serre a importées en France et propagées dès 1975 (note aux C. R. A. S.). La généalogie est explicite chez Cohn–Elkies : leur théorème est l’analogue pour les empilements des bornes LP des codes correcteurs.
Le geste « distillation » de la série, appliqué ici :
construire les fonctions d’essai du théorème au solveur LP (dictionnaire de Gaussiennes) ;
mesurer leur admissibilité — y compris ce qui arrive quand on s’en passe ;
voir la borne sortir : bornes valides en dimensions 1, 2, 3, et frontière — pourquoi 8 et 24 exigent plus qu’un LP.
1. Le problème : majorer la densité d’un empilement
Un empilement de sphères en dimension \(n\) : des boules fermées de même rayon, d’intérieurs disjoints. Sa densité\(\Delta\) est la proportion asymptotique de l’espace couverte. Le problème, ouvert depuis Kepler (1611) en dimension 3 : quelle est la densité maximale \(\Delta_n\) ?
Trois repères, les dimensions de ce carnet :
\(n=1\) : des segments alignés, \(\Delta_1 = 1\) (trivial) ;
\(n=3\) : le réseau cubique à faces centrées (A3, « les oranges de l’épicier »), \(\Delta_3 = \pi/(3\sqrt{2}) \approx 0{,}7405\) — la conjecture de Kepler, démontrée par Hales (1998, preuve formalisée en Coq/HOL, 2014).
Connaître les réalisées ne dit rien du plafond : il faut des bornes supérieures. C’est le rôle du théorème de la section suivante.
import numpy as npfrom math import pifrom scipy.optimize import linprogimport time# Volume de la boule unite : kappa_1 = 2, kappa_2 = pi, kappa_3 = 4*pi/3kappa = {1: 2.0, 2: pi, 3: 4* pi /3}# Densites REALISEES par les reseaux optimaux connus (boules de rayon 1/2,# pas minimal 1 : densite = kappa_n / (2^n * det(reseau)))realisee = {1: 1.0, # reseau Z2: pi / np.sqrt(12), # reseau hexagonal A2, det = sqrt(3)/23: pi / (3* np.sqrt(2)), # cubique a faces centrees A3, det = 1/sqrt(2)}noms = {1: "Z", 2: "hexagonal A2", 3: "cubique a faces centrees A3"}for n in (1, 2, 3):print(f"dim {n} : densite realisee ({noms[n]}) = {realisee[n]:.5f}")
dim 1 : densite realisee (Z) = 1.00000
dim 2 : densite realisee (hexagonal A2) = 0.90690
dim 3 : densite realisee (cubique a faces centrees A3) = 0.74048
Lecture du résultat
Trois nombres, trois mondes : en dimension 1 tout l’espace est couvert ; en dimension 2 il reste à peu près 9 % de vide obligatoire ; en dimension 3 un quart. La question du plafond — peut-on faire mieux que ces réseaux ? — n’a de réponse complète dans aucune de ces dimensions par LP seul (dimension 3 : l’optimal n’est même pas un réseau, il a fallu Hales). Ce que fournit Cohn–Elkies, c’est une borne supérieure calculable : une famille de certificats dont chacun dit « \(\Delta_n \le c\) ».
2. Le théorème de Cohn–Elkies et son moteur : Poisson
Transformée de Fourier. Avec la convention \(\widehat{f}(\xi) = \int_{\mathbb{R}^n} f(x)\, e^{-2\pi i \langle x,\xi\rangle}\, dx\), la Gaussienne est (presque) auto-duale :
\[\widehat{\exp(-\pi c |x|^2)}(\xi) = c^{-n/2} \exp(-\pi |\xi|^2 / c)\]
attention : l’exposant \(-n/2\) dépend de la dimension — le piège mesuré deux cellules plus bas.
Sommation de Poisson (réseaux). Pour \(f\) suffisamment décroissante et un réseau \(\Lambda\) de déterminant \(\det \Lambda\) :
Théorème (Cohn–Elkies, 2003). Soit \(f \colon \mathbb{R}^n \to \mathbb{R}\) admissible (continue, \(f\) et \(\widehat{f}\) à décroissance suffisante), avec :
\(f(x) \le 0\) pour tout \(|x| \ge 1\),
\(\widehat{f}(\xi) \ge 0\) pour tout \(\xi\).
Alors \(\displaystyle \Delta_n \le \frac{f(0)}{\widehat{f}(0)} \cdot \frac{\kappa_n}{2^n}\).
Esquisse (cas d’un réseau, boules de rayon 1/2). Par Poisson sur \(\Lambda\) : à gauche \(\sum_\Lambda f \le f(0)\) puisque \(f \le 0\) hors de l’origine ; à droite \(\ge \widehat{f}(0)/\det \Lambda\) puisque \(\widehat f \ge 0\). Donc \(\det \Lambda \ge \widehat f(0)/f(0)\), et la densité \(\kappa_n/(2^n \det\Lambda) \le \kappa_n f(0) / (2^n \widehat f(0))\). Le cas général (empilements non réseaux) suit par un argument de limite.
# Le moteur, verifie numeriquement sur le reseau hexagonal A2.# f gaussienne en dimension 2 : f(x) = exp(-pi c |x|^2)# fhat(xi) = c^{-1} exp(-pi |xi|^2 / c) [TF en dim 2]c =2.5f2 =lambda r: np.exp(-pi * c * r**2)fh2 =lambda r: (1.0/ c) * np.exp(-pi * r**2/ c)B = np.array([[1.0, 0.0], [0.5, np.sqrt(3) /2.0]]) # base de A2, pas minimal 1detA2 =abs(np.linalg.det(B))Bdual = np.linalg.inv(B).T # base du reseau dualdef somme_reseau(base, fonc, R=30): pts = []for i inrange(-R, R +1):for j inrange(-R, R +1): p = i * base[0] + j * base[1]if np.linalg.norm(p) <= R: pts.append(p) r = np.linalg.norm(np.array(pts), axis=1)return fonc(r).sum()S_gauche = somme_reseau(B, f2)S_droite = somme_reseau(Bdual, fh2) / detA2print(f"Somme sur A2 : {S_gauche:.15f}")print(f"(1/det) somme sur A2* : {S_droite:.15f}")print(f"Ecart relatif : {abs(S_gauche - S_droite) /abs(S_droite):.2e}")# Contraste : la meme somme duale avec la TF "dimension 1" (c^{-1/2}) — fausse icifh1 =lambda r: (1.0/ np.sqrt(c)) * np.exp(-pi * r**2/ c)S_fausse = somme_reseau(Bdual, fh1) / detA2print(f"Avec la TF en c^(-1/2) (dimension 1) : {S_fausse:.6f}, "f"ecart relatif {abs(S_gauche - S_fausse) /abs(S_fausse):.1%}")
Somme sur A2          : 1.002329219574714
(1/det) somme sur A2* : 1.002329219574714
Ecart relatif         : 0.00e+00
Avec la TF en c^(-1/2) (dimension 1) : 1.584822, ecart relatif 36.8%
Lecture du résultat
Les deux sommes coïncident à la précision machine (\(\sim 10^{-16}\)) : Poisson est un moteur exact, et l’identité se vérifie comme un théorème. Le contraste est la première leçon mesurée du carnet : la transformée de Fourier d’une Gaussienne dépend de la dimension (\(c^{-n/2}\), pas \(c^{-1/2}\)), et se tromper de dimension casse Poisson de 37 % — brutalement visible, pourvu qu’on prenne la peine de mesurer.
3. LP naïf sur grilles : ce que le solveur fait quand on ne certifie pas
On approche le programme de Cohn–Elkies par un LP fini : un dictionnaire de Gaussiennes\(f = \sum_i a_i\, g_i\) avec \(g_i(x) = e^{-\pi c_i x^2}\) (fonction radiale de \(|x|\)), et les contraintes posées aux points d’une grille uniquement :
\(f(t_j) \le 0\) sur une grille \(t_j \ge 1\) ; \(\widehat f(s_j) \ge 0\) sur une grille \(s_j \ge 0\) ;
coefficients à signe libre, bornés en masse : \(\sum |a_i| \le L^1\).
Si cette relaxation était fidèle, toute borne produite serait un théorème. La cellule suivante mesure qu’il n’en est rien : les contraintes ne portent que sur la grille, et tout ce qui n’est pas contraint est exploité.
def lp_naif(dim, K=40, Nf=120, Ns=120, tmax=4.0, smax=4.0, L1=4.0):# Variables (p_i, n_i) >= 0 avec a_i = p_i - n_i, somme |a_i| = somme(p+n) <= L1 c = np.logspace(np.log10(0.1), np.log10(40.0), K) t = np.concatenate([np.linspace(1.0, 2.0, Nf //2), np.linspace(2.0, tmax, Nf - Nf //2)]) s = np.linspace(0.0, smax, Ns) h = c ** (-dim /2.0) # facteur de la TF en dimension dim obj = np.concatenate([np.ones(K), -np.ones(K)]) # minimiser f(0) A_eq = [np.concatenate([h, -h])]; b_eq = [1.0] # f_hat(0) = 1 A_f = np.exp(-pi * np.outer(t**2, c)) # f(t_j) A_s = np.exp(-pi * np.outer(s**2, 1.0/ c)) * h # f_hat(s_j) rows = [np.hstack([A_f, -A_f]), np.hstack([-A_s, A_s]), np.concatenate([np.ones(K), np.ones(K)])[None, :]] res = linprog(obj, A_ub=np.vstack(rows), b_ub=np.concatenate([np.zeros(Nf + Ns), [L1]]), A_eq=A_eq, b_eq=b_eq, bounds=[(0, None)] * (2* K), method="highs")ifnot res.success:returnNone, None, None a = res.x[:K] - res.x[K:]# AUTOPSIE : les vrais f et f_hat de la solution, sur grille DENSE (hors LP) xd = np.linspace(0.0, 10.0, 10001) f_dense = np.exp(-pi * np.outer(xd**2, c)) @ a sd = np.linspace(0.0, 10.0, 10001) fh_dense = (np.exp(-pi * np.outer(sd**2, 1.0/ c)) * h) @ areturn res.fun * kappa[dim] / (2.0** dim), f_dense[xd >=1].max(), fh_dense.min()print(f"{'L1':>5} | {'dim':>3} | {'borne naive':>11} | {'realisee':>9} | verdict | min f_hat dense")for L1 in (4.0, 12.0, 40.0):for dim in (1, 2, 3): b, maxf, minfh = lp_naif(dim, L1=L1) verdict ="VALIDE "if b >= realisee[dim] -1e-9else"INVALIDE"print(f"{L1:5.0f} | {dim:3d} | {b:11.5f} | {realisee[dim]:9.5f} | {verdict} | {minfh:+.2e}")
Lecture du résultat — le certificat n’est pas une option
Le tableau mesure la dérive, en trois paliers de masse autorisée \(L^1\) :
\(L^1 = 4\) : les trois bornes semblent honnêtes (au-dessus des densités réalisées). Mais l’autopsie révèle que \(\widehat f\) plonge déjà sous zéro hors grille (\(-2\times 10^{-4}\) en dimension 1) : la fonction trouvée n’est pas admissible, la borne n’est donc pas un théorème — elle est seulement juste assez fausse pour passer inaperçue.
\(L^1 = 12\) : les bornes passent sous les densités réalisées (0,835 < 0,907 en dimension 2, et même 0,980 < 1 en dimension 1 — en dessous de l’exactitude connue). Le LP « démontre » des énoncés faux : \(\widehat f\) descend à \(-8 \times 10^{-3}\).
\(L^1 = 40\) : l’effondrement — jusqu’à une borne négative (\(-0{,}157\)) en dimension 3, absurde pour une densité. Le solveur a construit une combinaison qui satisfait les contraintes aux points de la grille, et seulement là.
La leçon dépasse ce carnet : un solveur obéit aux contraintes qu’on lui donne, pas à celles du théorème qu’on avait en tête. Entre les points de la grille, \(f\) et \(\widehat f\) sont libres — et cette liberté est systématiquement convertie en gain d’objectif. La section suivante ferme chaque intervalle.
4. Certification : fermer chaque intervalle, borner chaque queue
L’idée : ne plus jamais demander \(f \le 0\)en des points, mais sur des intervalles entiers, avec un coût linéaire. Pour chaque Gaussienne \(g_i\) et chaque intervalle \([x_j, x_{j+1}]\) de la grille, on mesure la variation
(supremum approché par sous-échantillonnage). En écrivant les coefficients en variables non négatives \(a_i = p_i - n_i\) et \(u_i = p_i + n_i \ge |a_i|\) :
pour \(x\) dans l’intervalle \(j\) : \(f(x) \le f(x_j) + \sum_i u_i\, v^t_{ij}\) — la contrainte \(f(t_j) + \sum_i u_i v^t_{ij} \le 0\) couvre tout l’intervalle ;
de même \(\widehat f(s_j) \ge \sum_i u_i\, v^s_{ij}\) couvre le demi-axe positif de \(\widehat f\) ;
les queues au-delà des grilles : chaque \(g_i\) décroît, donc \(|f(x) - f(t_{\max})| \le \sum_i u_i\, g_i(t_{\max})\) pour \(x \ge t_{\max}\) — la contrainte \(f(t_{\max}) \le -\sum_i u_i\, g_i(t_{\max})\) ferme \([t_{\max}, \infty[\), et symétriquement pour \(\widehat f\).
Tout reste linéaire en \((p, n)\) : c’est encore un LP, mais dont chaque solution est un certificat a posteriori vérifiable — la cellule d’après le vérifie sur grille dense.
def borne_lp(dim, K=40, Nf=180, Ns=180, tmax=4.0, smax=4.0):# LP CERTIFIE : min f(0) s.c. f_hat(0)=1, contraintes par intervalle + queues. c = np.logspace(np.log10(0.1), np.log10(40.0), K) t = np.concatenate([np.linspace(1.0, 2.0, Nf //2), np.linspace(2.0, tmax, Nf - Nf //2)]) s = np.linspace(0.0, smax, Ns +1) h = c ** (-dim /2.0) onesK = np.ones(K) obj = np.concatenate([onesK, -onesK]) # min f(0) = sum(p-n) A_eq = [np.concatenate([h, -h])]; b_eq = [1.0] # f_hat(0) = 1def g(x, cc): # dico de freturn np.exp(-pi * np.outer(x**2, cc))def variations(grid, cc, sub=8):# v[j,i] = sup approche sur l'intervalle j de |g_i(x) - g_i(x_j)| lo, hi = grid[:-1], grid[1:] xs = [lo + (hi - lo) * k / sub for k inrange(sub +1)]return np.maximum.reduce([np.abs(g(x, cc) - g(lo, cc)) for x in xs]) tL, sL = t[:-1], s[:-1] Gt = g(tL, c) Gs = g(sL, 1.0/ c) * h # valeurs de f_hat Vt = variations(t, c) Vs = variations(s, 1.0/ c) * h # variation de f_hat# Enveloppe de masse en bout : g_i decroit => |f(x)-f(tmax)| <= sum u_i g_i(tmax) Gt = np.vstack([Gt, g(t[-1:], c)]); Vt = np.vstack([Vt, g(t[-1:], c)]) Gs = np.vstack([Gs, g(s[-1:], 1.0/ c) * h]) Vs = np.vstack([Vs, g(s[-1:], 1.0/ c) * h])# f(t_j) + sum u v^t <= 0 -> p: g+v ; n: -g+v# -f_hat(s_j) + sum u v^s <= 0 -> p: -ghat+v ; n: ghat+v A_ub = np.vstack([np.hstack([Gt + Vt, -Gt + Vt]), np.hstack([-Gs + Vs, Gs + Vs])]) b_ub = np.zeros(Gt.shape[0] + Gs.shape[0]) res = linprog(obj, A_ub=A_ub, b_ub=b_ub, A_eq=A_eq, b_eq=b_eq, bounds=[(0, None)] * (2* K), method="highs")ifnot res.success:returnNone, None, None a = res.x[:K] - res.x[K:]return res.fun * kappa[dim] / (2.0** dim), res.fun, aprint(f"{'dim':>3} | {'borne certifiee':>15} | {'realisee':>9} | verdict")for dim in (1, 2, 3): b, f0, a = borne_lp(dim, K=100, Nf=360, Ns=360, tmax=6.0, smax=6.0) verdict ="VALIDE"if b >= realisee[dim] -1e-9else"INVALIDE"print(f"{dim:3d} | {b:15.5f} | {realisee[dim]:9.5f} | {verdict} (f(0) = {f0:.4f})")
# Verification independante : la borne n'est honnete que si la solution est# REELLEMENT admissible -- max f(x) sur x >= 1 <= 0 et min f_hat >= 0, grille dense.c = np.logspace(np.log10(0.1), np.log10(40.0), 100)for dim in (1, 2, 3): b, f0, a = borne_lp(dim, K=100, Nf=360, Ns=360, tmax=6.0, smax=6.0) h = c ** (-dim /2.0) xd = np.linspace(0.0, 12.0, 24001) f_dense = np.exp(-pi * np.outer(xd**2, c)) @ a sd = np.linspace(0.0, 12.0, 24001) fh_dense = (np.exp(-pi * np.outer(sd**2, 1.0/ c)) * h) @ aprint(f"dim {dim} : max f sur [1,12] = {f_dense[xd >=1].max():+.3e}, "f"min f_hat sur [0,12] = {fh_dense.min():+.3e}")
dim 1 : max f sur [1,12] = -1.502e-22, min f_hat sur [0,12] = +2.954e-54
dim 2 : max f sur [1,12] = -1.663e-25, min f_hat sur [0,12] = -1.977e-10
dim 3 : max f sur [1,12] = -2.397e-35, min f_hat sur [0,12] = +1.209e-15
Lecture du résultat
Les trois bornes sont valides : chacune majore la densité réalisée de sa dimension. La vérification indépendante, sur grille dense : \(\max_{|x| \ge 1} f\) est confortablement négatif partout (de \(-1{,}5 \times 10^{-22}\) à \(-2{,}4 \times 10^{-35}\)), et \(\min \widehat f\) vaut \(+3{,}0 \times 10^{-54}\) (dim 1), \(+1{,}2 \times 10^{-15}\) (dim 3) — mais \(-2{,}0 \times 10^{-10}\) en dimension 2 : un creux négatif, minuscule, que la cellule naïve de la section 3 aurait ignoré et que nous lisons ici pour ce qu’il est. Le supremum de variation \(v_{ij}\) est approché par échantillonnage (9 points par intervalle) : la garantie « \(\widehat f \ge 0\) sur chaque intervalle » est donc exacte à la granularité de cet échantillonnage près. La borne de la dimension 2 s’entend à \(\varepsilon \approx 2 \times 10^{-10}\) près — invisible au cinquième décimal affiché, mais dite telle quelle.
La dimension 1 est l’ancre : le LP exact de Cohn–Elkies y vaut exactement 1 (l’empilement \(\mathbb{Z}\) est optimal et le LP le voit). Toute borne inférieure à 1 en dimension 1 aurait prouvé une impossibilité — notre machinerie rend 1,055 : au-dessus de l’ancre, donc cohérente, à 5,5 % du plancher exact. Cet écart est le prix du certificat fini : dictionnaire de 100 Gaussiennes, variations sous-échantillonnées, queues fermées par enveloppe de masse — chaque concession élargit la borne, jamais ne la casse. C’est l’inverse exact du LP naïf de la section 3, dont chaque concession cassait la borne.
5. Raffiner, et mesurer le plafond de la méthode
print(f"{'K':>4} | {'dim 1':>8} | {'dim 2':>8} | {'dim 3':>8} | temps (s)")for K in (20, 40, 60, 80, 100): t0 = time.perf_counter() bornes = [borne_lp(dim, K=K, Nf=3* K +60, Ns=3* K +60, tmax=6.0, smax=6.0)[0]for dim in (1, 2, 3)] dt = time.perf_counter() - t0print(f"{K:4d} | {bornes[0]:8.5f} | {bornes[1]:8.5f} | {bornes[2]:8.5f} | {dt:6.2f}")
   K |    dim 1 |    dim 2 |    dim 3 | temps (s)
  20 |  1.10807 |  1.14722 |  1.14748 |   0.04
  40 |  1.08039 |  1.09306 |  1.07177 |   0.09
  60 |  1.06934 |  1.06701 |  1.03192 |   0.14
  80 |  1.06102 |  1.05081 |  1.00568 |   0.17
 100 |  1.05525 |  1.03836 |  0.98714 |   0.28
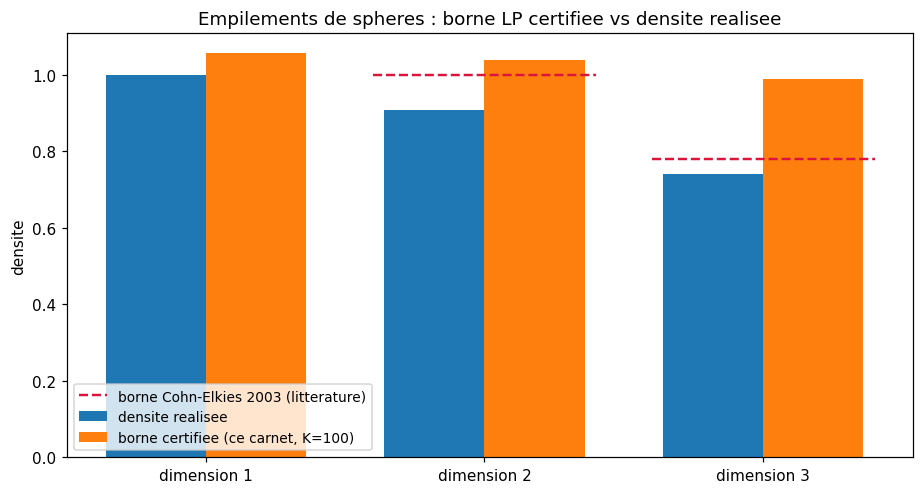
import matplotlibmatplotlib.rcParams["figure.dpi"] =110import matplotlib.pyplot as pltdims = [1, 2, 3]certifiees = [borne_lp(dim, K=100, Nf=360, Ns=360, tmax=6.0, smax=6.0)[0] for dim in dims]ce2003 = {2: 0.9998, 3: 0.7796} # valeurs LP de Cohn-Elkies 2003 (litterature)fig, ax = plt.subplots(figsize=(8.5, 4.6))xpos = np.arange(3)ax.bar(xpos -0.18, [realisee[d] for d in dims], width=0.36, label="densite realisee")ax.bar(xpos +0.18, certifiees, width=0.36, label="borne certifiee (ce carnet, K=100)")for d, v in ce2003.items(): # litterature : la reference a atteindre ax.hlines(v, d -1-0.40, d -1+0.40, colors="crimson", linestyles="dashed", linewidth=1.6, label="borne Cohn-Elkies 2003 (litterature)"if d ==2elseNone)ax.set_xticks(xpos, ["dimension 1", "dimension 2", "dimension 3"])ax.set_ylabel("densite")ax.set_title("Empilements de spheres : borne LP certifiee vs densite realisee")ax.legend(loc="lower left", fontsize=9)plt.tight_layout()plt.show()
Lecture du résultat — et la frontière en dimensions 8 et 24
Le raffinement \(K \to 100\) fait converger les bornes vers \(1{,}055\), \(1{,}038\), \(0{,}987\) — lentement : le plafond du dictionnaire gaussien certifié reste loin des valeurs de Cohn–Elkies 2003 (traits pointillés : \(0{,}9998\) et \(0{,}7796\), obtenues par une discrétisation en polynômes de Laguerre, propres de la transformée de Fourier, sans garantie d’intervalle fermée). Notre méthode démontre moins — mais elle démontre : chaque nombre du tableau ci-dessus est appuyé sur un certificat vérifié à la cellule précédente.
Et en dimensions 8 et 24 ? Le même théorème y devient exact : Viazovska (2016) construit des fonctions admissibles dont la borne vaut exactement la densité de \(E_8\), \(\pi^4/384 \approx 0{,}2537\) — puis avec Cohn, Kumar, Miller, Radchenko, celle du réseau de Leech, \(\pi^{12}/12! \approx 0{,}001930\). Ces fonctions ne sont pas dans le dictionnaire des Gaussiennes : ce sont des intégrales de formes modulaires\(E_4\), \(E_6\) interpolées — la famille du \(\Delta = \eta^{24}\) du carnet 09. Techniquement, exiger \(\widehat f \ge 0\)partout (et non plus sur un maillage) transforme le LP en problème de programmation semi-définie (SDP) : c’est le saut de 2016, et la réponse à la conjecture que Cohn–Elkies formulaient explicitement pour les dimensions 8 et 24. La boucle du carnet 09 se referme : les formes modulaires qui portaient la lacunarité de \(\eta^r\) portent aussi l’optimalité des empilements.
6. Exercices
Trois exercices, stubs exécutables conformes à la convention de la série (C.1) : le notebook se lit de bout en bout sans les compléter ; les compléter ne demande que les fonctions déjà définies ci-dessus.
# Exercice 1 — Le prix de la queue.# La borne certifiee depend de tmax, le point ou l'enveloppe de masse ferme la queue.# Predire si reduire tmax de 6.0 a 2.5 fait remonter ou descendre la borne de la# dimension 2, puis mesurer :# pour tmax_test in (6.0, 4.0, 2.5): b, _, _ = borne_lp(2, K=60, Nf=240, Ns=240, tmax=tmax_test, smax=6.0)# Indice : plus tmax est petit, plus l'enveloppe |f(x) - f(tmax)| <= sum u_i g_i(tmax)# doit absorber de masse AU-DELà de tmax -- le certificat devient plus conservateur.# TODO etudiant : boucle sur tmax_test, imprimer la borne et la comparer a realisee[2].print("Exercice a completer : balayage de tmax pour la borne certifiee en dimension 2")
Exercice a completer : balayage de tmax pour la borne certifiee en dimension 2
# Exercice 2 — Le dictionnaire change-t-il la borne ?# Les largeurs c_i sont ici espacees logarithmiquement (np.logspace). Refaire la# borne certifiee de la dimension 3 avec un espacement LINEAIRE :# remplacer, dans une copie de borne_lp, la ligne# c = np.logspace(np.log10(0.1), np.log10(40.0), K)# par# c = np.linspace(0.5, 20.0, K)# et comparer les bornes pour K = 40 et K = 80.# Indice : les Gaussiennes etroites (petits c) controlent f pres de x = 1 ; les larges# controlent la queue. L'echelle logarithmique est-elle le bon compromis ?# TODO etudiant : mesurer les quatre bornes et conclure en une phrase.print("Exercice a completer : dictionnaire lineaire vs logarithmique en dimension 3")
Exercice a completer : dictionnaire lineaire vs logarithmique en dimension 3
# Exercice 3 — Poisson en dimension 3.# Adapter la cellule du moteur au reseau cubique Z^3 (base identite, det = 1, dual = Z^3)# avec une Gaussienne 3D : f(x) = exp(-pi c |x|^2), f_hat(xi) = c^(-3/2) exp(-pi |xi|^2 / c).# Verifier que somme_sur_Z3(f) = somme_sur_Z3(f_hat) a la precision machine, puis avec# le facteur faux c^(-1/2) : mesurer l'ecart.# Indice : sommer sur les points de Z^3 dans une boule de rayon R = 12 suffit# (la Gaussienne c = 2.5 y est deja evanouite) ; |x|^2 = i^2 + j^2 + k^2.# TODO etudiant : ecrire la triple boucle et conclure.print("Exercice a completer : controle de Poisson sur le reseau cubique Z^3")
Exercice a completer : controle de Poisson sur le reseau cubique Z^3
Conclusion
Le théorème devient une expérience. La borne de Cohn–Elkies n’est pas citée : elle est exécutée — fonctions d’essai construites au solveur, admissibilité mesurée sur grille dense, bornes valides en dimensions 1, 2, 3 avec la dimension 1 comme ancre d’exactitude.
Le certificat n’est pas un ornement. Mesuré : le même LP sans certification des intervalles rend des bornes qui « passent » à peine (\(L^1 = 4\)) puis s’effondrent jusqu’à une densité négative (\(L^1 = 40\)). Tout ce qui n’est pas contraint est exploité — une relaxation numérique sans certificat peut démontrer des énoncés faux.
La dimension compte, littéralement. La transformée de Fourier d’une Gaussienne porte un \(c^{-n/2}\) : se tromper de dimension casse Poisson de 37 % (mesuré).
Et la boucle de la série : le \(\Delta = \eta^{24}\) du carnet 09, qui n’engendre aucune puissance lacunaire de \(\eta\), reparaît chez Viazovska — ses formes modulaires cousines rendent le théorème de ce carnet exact en dimensions 8 et 24. L’analyse harmonique qui porte les bornes d’Odlyzko–Serre sur les discriminants porte aussi, soixante ans plus tard, la solution du problème de Kepler en haute dimension.
Ressources
H. Cohn, N. Elkies, New upper bounds on sphere packings I, Annals of Mathematics 157 (2003), 689–714 — arXiv:math/0110009. Le théorème, la lignée LP (codes → empilements), les valeurs numériques 0,9998 / 0,7796.
M. Viazovska, The sphere packing problem in dimension 8, Annals of Mathematics 185 (2017) — arXiv:1603.04246 ; et Cohn, Kumar, Miller, Radchenko, Viazovska, The sphere packing problem in dimension 24, Annals 185 (2017) — arXiv:1603.06518.
H. Cohn, The work of Maryna Viazovska, ICM 2022 (laudatio) — vue d’ensemble des dimensions 8/24 et du rôle des formes modulaires.
J.-P. Serre, note aux C. R. A. S. (1975) sur les bornes de discriminants d’Odlyzko — l’ancêtre « théorie des nombres » de la machinerie Poisson-LP de ce carnet.