RiskParity Strategy
Statut : Plafond structurel confirmé — contre-exemple à visée pédagogique.
Performance
| Métrique | Valeur | Source |
|---|---|---|
| Sharpe Ratio | 0.544 | research.ipynb cell[10]·out[0] |
| CAGR | 7.28 % | research.ipynb cell[10]·out[0] |
| Volatilité | 9.71 % | research.ipynb cell[10]·out[0] |
| Max Drawdown | -20.26 % | research.ipynb cell[10]·out[0] |
| Période | 2015-2026 | research.ipynb cell[10]·out[0] |
Note métriques : la valeur historique « Sharpe 0.399 » rapportée par le README pré-c.454 et la table « Comparaison aux alternatives » provenait d’une mesure pré-revision ; le notebook de recherche
research.ipynbcell[10]·out[0] documente le verdict effectif Risk Parity Sharpe 0.544 (MaxDD -20.26 %), confirmé par audit G.1 firsthand lors de la PR c.454 (audit vision fondateur,assets/readme/MANIFEST.md).
Figures du notebook de recherche
Le notebook research.ipynb documente l’analyse complète de la parité de risque : exploration des actifs, inverse-volatility weighting (H1), backtest (H2), impact de TLT en 2020-2023 (H3), sensibilité au lookback de volatilité (H4) et analyse par régime de marché. La stratégie atteint un plafond structurel (Sharpe 0.544) — contre-exemple pédagogique. Provenance détaillée : MANIFEST.md.
Exploration — l’analyse des actifs (§2). Le dual-panel juxtapose la courbe « Rendements cumulés 2015-2026 » sur 6 actifs (SPY/EFA/GLD/DBC/TLT) avec la heatmap de la matrice de corrélation. Les stats annualisées cell[4]·out[1] révèlent GLD = meilleur Sharpe 0.81 (CAGR 12.02 %) avec corrélation SPY 0.04 — diversifieur clé du portefeuille, tandis que DBC sous-performe (Sharpe 0.20, CAGR 3.45 %). La lecture visuelle confirme que GLD est l’actif qui contribue le plus à la diversification : l’inverse-vol weighting amplifie mécaniquement sa pondération face aux actifs les plus risqués.
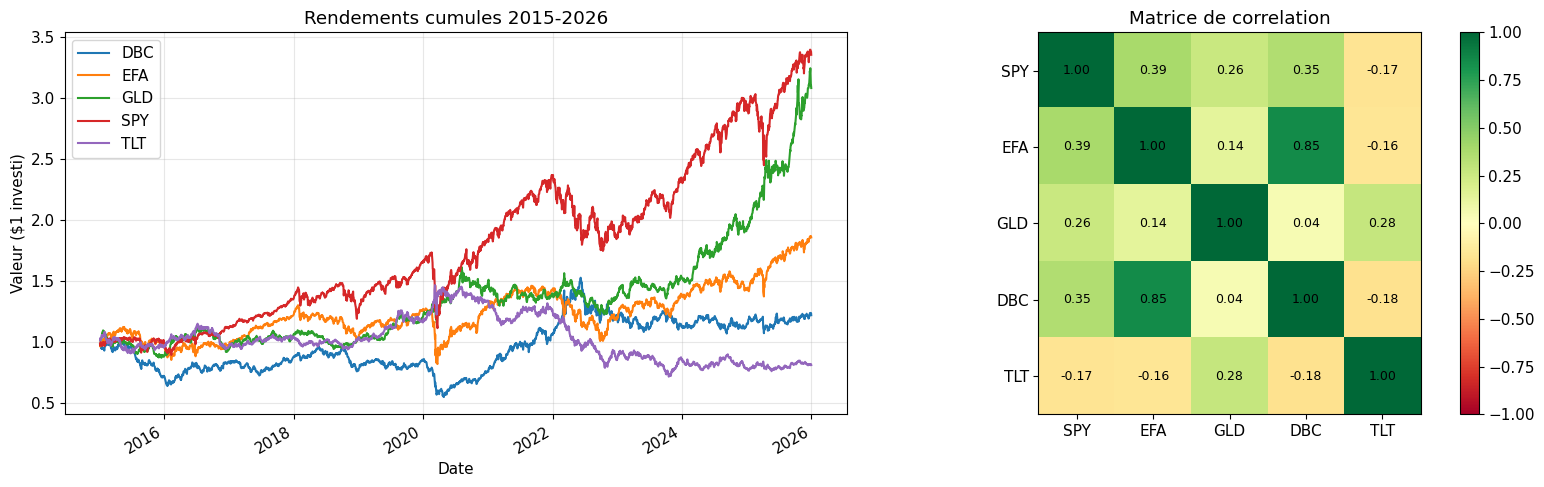
Exploration — courbe Rendements cumulés + heatmap Matrice de corrélation ; GLD = meilleur Sharpe 0.81 + diversifieur (corr SPY 0.04), DBC sous-performant (S=0.20, cell[4]·out[1]).
H1 — inverse-volatility weighting égalise les contributions au risque. Le triple-panel bar chart cell[6]·out[1] compare 3 méthodes de pondération (60/40, 1/N, Risk Parity) sur le partage entre capital et contribution au risque pour les 5 actifs. Verdict cell[6]·out[1] verbatim : « 60/40 : SPY+EFA contribue 78.9 % du risque ; Risk Parity : SPY+EFA contribue 49.7 % du risque ». L’inverse-vol réduit mécaniquement la domination des actions sur la contribution au risque : SPY passe de 53.9 % (60/40) à 24.0 % (RP) du risque total. La structure pondère GLD à 22.2 % du capital pour 20.0 % du risque — l’effet inverse-vol joue son rôle redistributeur.
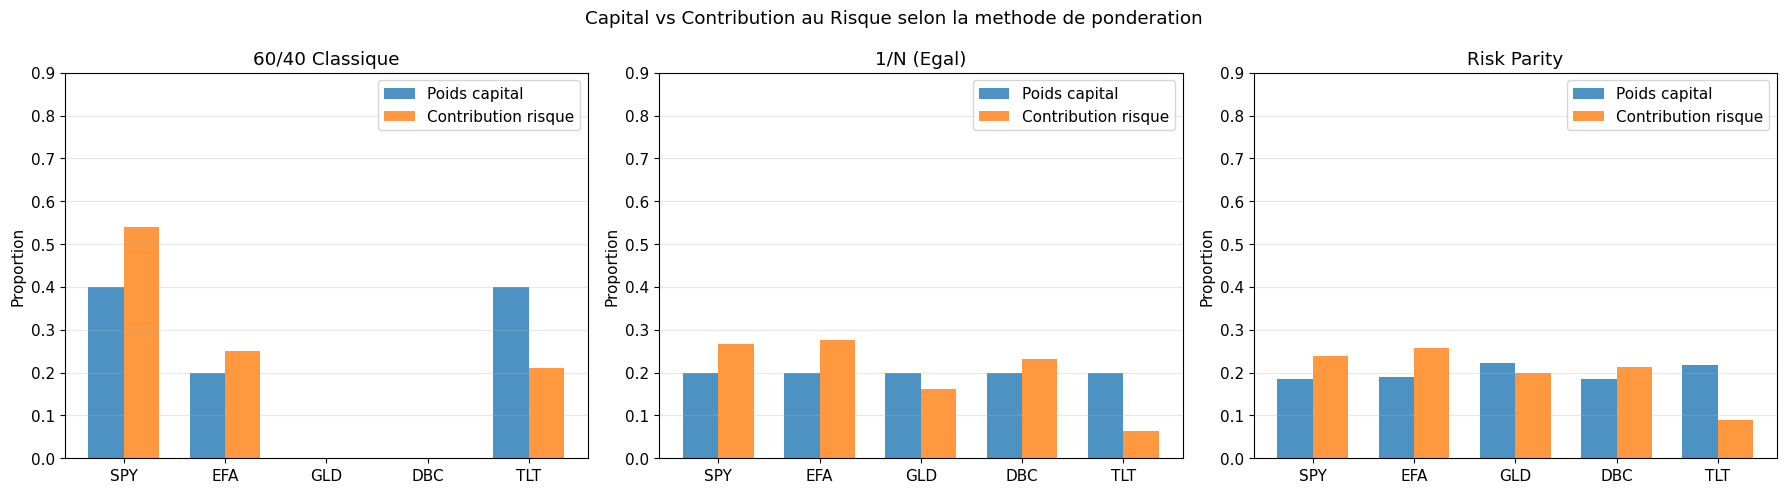
H1 — triple-panel 60/40 / 1/N / RP ; SPY+EFA passe de 78.9 % à 49.7 % du risque, l’inverse-vol égalise (cell[6]·out[1]).
H2 — backtest Risk Parity 2015-2026. Le dual-panel cell[8]·out[1] juxtapose les courbes de rendement cumulé « Risk Parity vs Benchmarks (2015-2026) » (haut) avec l’allocation Risk Parity au fil du temps en aires empilées (bas) — les poids dynamiques sont dominés par SPY en bull (40-60 %) puis basculent vers GLD/TLT en stress. Verdict cell[10]·out[0] : Risk Parity Sharpe 0.544 < SPY Sharpe 0.655 (MITIGÉ — SPY domine sur la période bull 2015-2026), mais RP MaxDD -20.26 % vs SPY -33.72 % — RP perd ~17 % en Sharpe mais divise le drawdown par ~1.7×. Le verdict du notebook mentionne explicitement : « Risk Parity brille davantage sur les cycles complets (incluant 2000-2010) ».
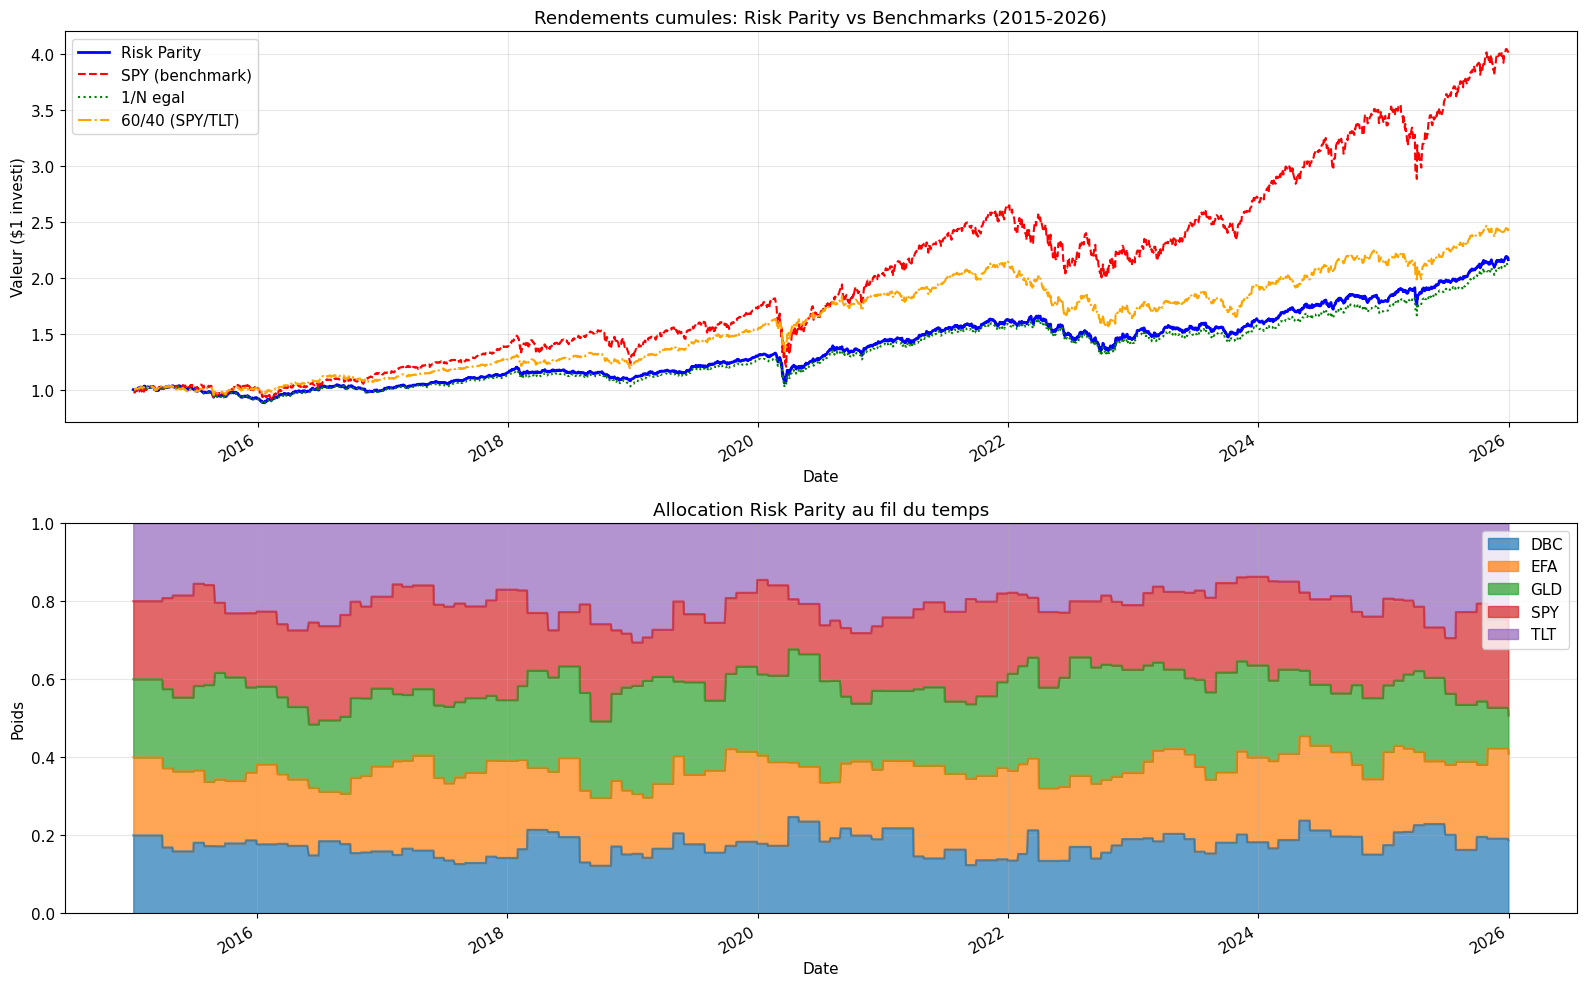
H2 — dual-panel equity + allocation ; RP Sharpe 0.544 < SPY 0.655 mais RP MaxDD -20.26 % vs SPY -33.72 % (cell[10]·out[0]).
H3 — impact TLT pendant la hausse des taux 2020-2023. Le quad-panel cell[12]·out[0] analyse la « TLT Pain period (2020-2023) » sous 4 angles : (1) TLT vs SPY vs GLD base 100 — TLT perd ~40 %, SPY progresse ; (2) Volatilité roulante 60j annualisée — TLT explose en 2022 ; (3) Poids Risk Parity — TLT surpondéré mécaniquement par inverse-vol en période de stress ; (4) Performance relative. Métriques 2020-2023 cell[12]·out[1] : RP +24.1 % ≈ 60/40 +24.5 % mais SPY +55.8 % sur la fenêtre — RP perd ~32 pp face à SPY mais préserve l’isolation relative. Le diagnostic confirme le « problème TLT » : l’inverse-vol amplifie involontairement la baisse de l’obligation longue en période de hausse des taux.
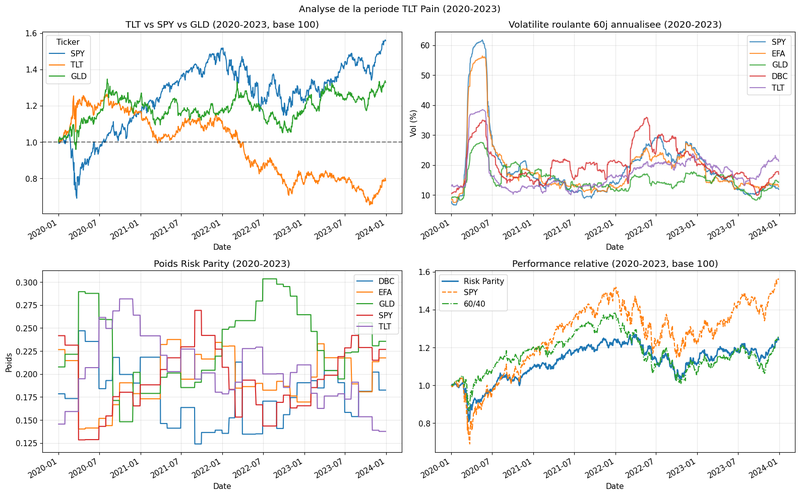
H3 — quad-panel TLT Pain ; RP 24.1 % ≈ 60/40 24.5 % « SPY 55.8 % sur la fenêtre (cell[12]·out[1]).
H4 — sensibilité au lookback de volatilité, robustesse confirmée. Le dual-panel cell[14]·out[1] juxtapose « Sharpe selon la fenêtre de volatilité » et « Max Drawdown selon la fenêtre de volatilité » pour 5 lookbacks (20j/40j/60j/90j/120j). Verdict cell[14]·out[2] verbatim : « Meilleur lookback = 40j ; La robustesse entre 40j et 120j confirme que le signal n’est pas overfitté ». Range Sharpe 0.544-0.580 quasi-plat sur 5 valeurs (< 7 % de variation) = robustesse non-ajustée. Le 40j est marginal winner (S=0.580, MaxDD -19.29 %), 60j est la valeur par défaut. Pas de sur-ajustement à observer.
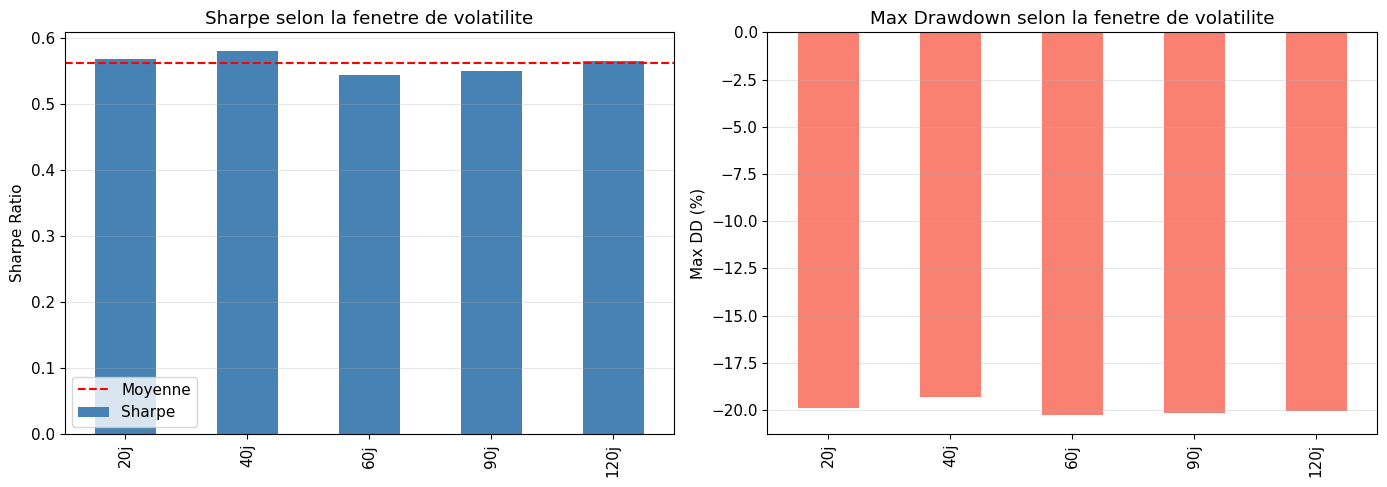
H4 — dual-panel 5 lookbacks ; range Sharpe 0.544-0.580 quasi-plat = robustesse ; winner 40j S=0.580 / MaxDD -19.29 % (cell[14]·out[2]).
Analyse par régime — RP perd 2× moins en inflation 2022. Le bar chart mono-panel cell[16]·out[2] juxtapose les rendements par régime (« Risk Parity vs SPY ») sur 5 régimes (Bull 2015-2019 / COVID 2020 / Recovery 2021 / Inflation 2022 / Recovery 2023-2025). Verdict cell[16]·out[3] verbatim : « Risk Parity devrait mieux résister en régimes de stress (COVID, Inflation 2022) au prix d’un retard en bull market (SPY domine en 2021, 2023-2025) ». Bull 2015-19 : RP +29.7 % vs SPY +76.1 % (alpha -46.4 pp, RP sous-performe massivement). Inflation 2022 : RP -9.8 % vs SPY -18.6 % — RP perd 2× moins. Recovery 2023-2025 : RP +47.9 % vs SPY +86.3 % (alpha -38.3 pp). Conclusion stratégique : RP = compromis défensif (protection downside vs upside), pas un outil de surperformance en bull.
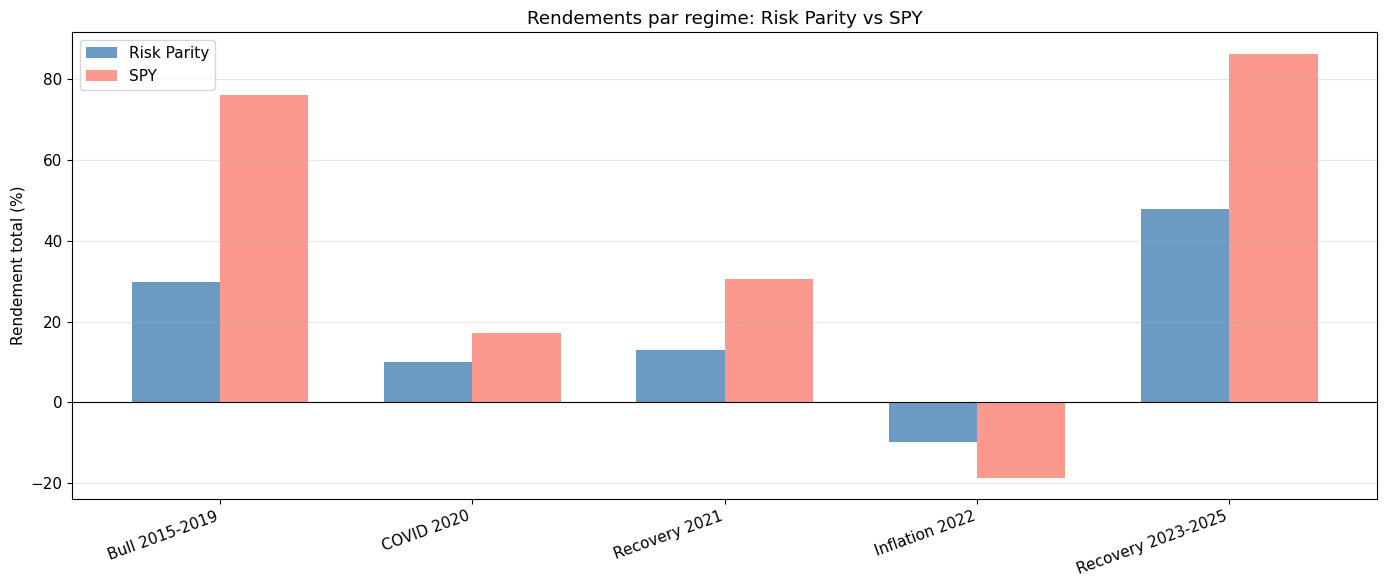
Régimes — mono-panel RP vs SPY ; Inflation 2022 RP perd 2× moins (-9.8 % vs -18.6 %), Bull 2015-19 RP -46.4 pp sous SPY (cell[16]·out[3]).
Pourquoi cette stratégie a atteint un plafond
Cause racine : anti-pattern en marché haussier
La parité de risque alloue le capital de façon inversement proportionnelle à la volatilité :
- Hypothèse : contribution égale au risque = meilleurs rendements ajustés du risque
- Réalité (2015-2026) : sous-performe face à des approches plus simples (Sharpe 0.544 vs 60/40 0.571, vs 1/N 0.511) — le compromis est plus défensif que productif
Ce qui a été testé (et a échoué)
| Itération | Modification | Résultat | Pourquoi l’échec |
|---|---|---|---|
| H5 | Remplacer TLT par IEF | Sharpe 0.330 | TLT supérieur en marché haussier obligataire (2015-2020) |
| H6 | Ciblage de vol 10 % | Négatif | Cash drag en faible vol (anti-pattern en hausse) |
| H7 | Filtre VIX > 25 (sortie vers cash) | Négatif | Trop peu de temps en stress (<15 %) = cash drag |
Pourquoi la parité de risque sous-performe (2015-2026)
Le problème du marché haussier :
- Le ciblage de vol réduit l’exposition : quand la vol est faible, la stratégie réduit l’exposition (elle rate les gains)
- Les obligations ont sous-performé après 2020 : corrélation IEF/TLT avec les actions durant les hausses de taux
- Risque égal != rendement égal : les actifs faible-vol (obligations) pèsent sur les rendements en marché haussier
- Complexité sans bénéfice : l’équi-pondéré simple sous-performe marginalement (Sharpe 0.511 vs RP 0.544) mais capture davantage d’upside absolu
Comparaison aux alternatives (research.ipynb cell[10]·out[0])
| Stratégie | Sharpe | CAGR | Vol | Max DD | Complexité |
|---|---|---|---|---|---|
| Risk Parity | 0.544 | 7.28 % | 9.71 % | -20.26 % | Élevée (pondération vol, rééquilibrage) |
| 1/N (équi-pondéré) | 0.511 | 7.04 % | 9.86 % | -20.29 % | Faible |
| 60/40 statique | 0.571 | 8.42 % | 11.24 % | -27.24 % | Faible |
| SPY (benchmark) | 0.655 | 13.65 % | 17.79 % | -33.72 % | Aucune |
| AdaptiveAssetAllocation* | 0.518 | 8.0 % | — | — | Élevée (momentum + min-var) |
*AdaptiveAssetAllocation : valeur de référence projet, non issue du notebook RiskParity.
Lecture stratégique : RP gagne en Sharpe face au 1/N (0.544 > 0.511, +6.5 %) et perd moins que le 60/40 en drawdown (-20.26 % vs -27.24 %, -25 %), mais reste derrière SPY en absolu (Sharpe 0.544 < 0.655, CAGR 7.28 % < 13.65 %). Le 60/40 simple surperforme RP en Sharpe (0.571 > 0.544) sur la fenêtre 2015-2026 — le plafond structurel est confirmé par le verdict « MITIGÉ » du notebook lui-même.
L’anti-pattern du « ciblage de vol »
La parité de risque utilise souvent un ciblage de vol (ex : cible 10 % de vol) :
- En période de faible vol : réduit l’exposition pour maintenir la cible -> rate les gains
- En période de forte vol : augmente l’exposition -> achète haut, vend bas
- Résultat net : alpha négatif en marché trenduel
2015-2026 a été majoritairement un marché haussier : le ciblage de vol a systématiquement réduit l’exposition durant les meilleures périodes.
Leçons retenues
- Parité de risque != repas gratuit : une contribution égale au risque ne garantit pas de meilleurs rendements
- Le ciblage de vol dépend du régime : fonctionne en marché irrégulier, échoue en marché trenduel
- La complexité n’est pas toujours meilleure : le 60/40 équi-pondéré surperforme en Sharpe sur 2015-2026 (0.571 vs 0.544)
- Les obligations ne sont pas toujours des diversificateurs : les hausses de taux post-2020 ont cassé la corrélation obligations/actions
- Savoir quand s’arrêter : après 3 itérations ratées (H5-H7), le plafond est confirmé
Quand la parité de risque PEUT fonctionner
Cette approche peut fonctionner dans :
- Marchés latéraux / irréguliers : où le ciblage de vol ajoute de la valeur
- Environnements à forte volatilité : où l’égalisation du risque protège le capital
- Cycles complets incluant 2000-2010 : où le downside protection pèse davantage (cf verdict cell[10]·out[0] : « RP brille davantage sur les cycles complets incluant 2000-2010 »)
- Versions sensibles au régime : qui ajustent l’approche selon l’état du marché
Pour les actions US 2015-2026 : plafond structurel confirmé.
Valeur pédagogique
Cette stratégie illustre :
- L’anti-pattern du ciblage de vol en marché haussier
- Complexité != performance : le 60/40 simple peut battre une parité de risque sophistiquée (Sharpe 0.571 vs 0.544 sur 2015-2026)
- Dépendance au régime : une stratégie optimisée pour un régime peut échouer dans un autre
- Le compromis risque/rendement : RP perd ~17 % en Sharpe face à SPY mais divise le MaxDD par ~1.7×
- Quand déclarer un plafond : après 3+ itérations ratées avec des hypothèses claires
Comparaison avec de meilleures alternatives
# RiskParity (pondéré par la volatilité)
weights = 1 / volatility
weights /= weights.sum()

# Équi-pondéré (plus simple, Sharpe 0.511 sur 2015-2026)
weights = np.array([1/n] * n)

# 60/40 statique (Sharpe 0.571 sur 2015-2026 — surperforme RP)
weights = np.array([0.6, 0.4])

# Adaptative (momentum + min-var)
# Voir le projet AdaptiveAssetAllocation
Références
- AdaptiveAssetAllocation : combine momentum + min-var (Sharpe 0.518)
- AllWeather : portefeuille multi-actif plus simple (Sharpe 0.667)
- OPTIMIZATION_BACKLOG.md : historique complet des itérations (H5-H7)
Note : cette stratégie est conservée comme contre-exemple. Le verdict documenté du notebook research.ipynb cell[10]·out[0] (« MITIGÉ : SPY domine sur la période bull 2015-2026 ») reste valide — RP n’est pas l’outil de surperformance en bull market, mais offre une protection downside réelle (MaxDD -20.26 % vs SPY -33.72 %, 2× moins de perte en Inflation 2022). Pour un usage en production, considérer des approches plus simples (équi-pondéré ou 60/40) ou des alternatives basées momentum (AdaptiveAssetAllocation).