Jeux Bayesiens : Information Incomplète et Croyances
Ce notebook introduit les jeux bayesiens ou les joueurs ont une incertitude sur les caractéristiques des autrès (types, gains, stratégies disponibles).
Objectifs d’apprentissage
Comprendre la distinction information imparfaite vs incomplète
Maitriser le concept de type et de croyance
Définir et calculer l’équilibre bayesien de Nash
Analyser des jeux classiques : Cournot incertain, encheres
Introduire les jeux de signaling
Prerequis
Notebooks 1-10 : Fondations et raffinements d’équilibre
Notions de base en probabilités (règle de Bayes, distribution conditionnelle)
Familiarite avec les jeux extensifs et l’induction avant
Duree estimee : 65 minutes
Ancres savantes – Harsanyi, J.C. (1967-1968), Games with Incomplète Information Played by ‘Bayesian’ Players, I-III, Management Science 14(3):159-182, 14(5):320-334, 14(7):406-424 (transformation de Harsanyi et jeux bayesiens : modelisation de l’information incomplète par des types et des croyances, fondement de l’équilibre bayesien de Nash enseigne dans ce notebook ; prix Nobel d’economie 1994) ; Vickrey, W. (1961), Counterspeculation, Auctions, and Competitive Sealed Tenders, Journal of Finance 16(1):8-37 (théorie des encheres : encheres au second prix / Vickrey auction, équivalente revelation des valuations ; prix Nobel d’economie 1996) ; Spence, A.M. (1973), Job Market Signaling, Quarterly Journal of Economics 87(3):355-374 (théorie du signal / signaling : education comme signal couteux d’une productivite, équilibre separateur vs pooling ; prix Nobel d’economie 2001).
# Configuration et importsimport numpy as npimport matplotlib.pyplot as pltfrom dataclasses import dataclass, fieldfrom typing import List, Dict, Tuple, Optional, Callablefrom collections import defaultdictimport itertools# Style matplotlibplt.style.use('seaborn-v0_8-whitegrid')plt.rcParams['figure.figsize'] = (10, 6)np.random.seed(42)print("Imports OK : numpy, matplotlib, itertools, dataclasses")
Imports OK : numpy, matplotlib, itertools, dataclasses
Configuration de l’environnement
Ce notebook utilise les bibliotheques suivantes pour l’analyse des jeux bayesiens : - NumPy : Calculs numériques et génération aléatoire - SciPy : Resolution de systèmes d’equations (fsolve) pour l’équilibre de Cournot - Matplotlib : Visualisations des stratégies d’enchere et comparaisons - Dataclasses : Structures de données propres pour les jeux
Le code qui suit implemente les concepts fondamentaux des jeux bayesiens : types, croyances, et équilibre bayesien de Nash.
1. Information Imparfaite vs Incomplète
1.1 Distinction Fondamentale
Type
Description
Exemple
Imparfaite
Incertitude sur les actions jouees
Poker: je ne vois pas tes cartes jouees
Incomplète
Incertitude sur les caractéristiques du jeu
Je ne connais pas ta fonction de gain
1.2 Transformation de Harsanyi
Harsanyi (1967-68) a montre comment transformer un jeu a information incomplète en jeu a information imparfaite :
Introduire des types pour chaque joueur (caractéristiques privees)
Ajouter un joueur Nature qui tire les types selon une distribution commune
Chaque joueur observe son propre type mais pas celui des autrès
Le jeu devient a information imparfaite (sur les types)
# Structure de base pour les jeux bayesiens@dataclassclass BayesianGame:"""Representation d'un jeu bayesien.""" name: str players: List[str] types: Dict[str, List[str]] # player -> liste de types possibles prior: Dict[Tuple, float] # (type1, type2, ...) -> probabilite actions: Dict[str, List[str]] # player -> liste d'actions payoffs: Callable # (type_profile, action_profile) -> payoff_profiledef __post_init__(self):# Verifier que le prior est une distribution total =sum(self.prior.values())assertabs(total -1.0) <1e-6, f"Prior doit sommer a 1, got {total}"def get_conditional_prob(self, player: str, player_type: str, other_types: Tuple) ->float:""" Calcule P(autres types | mon type) par Bayes. """ player_idx =self.players.index(player)# Numerateur: P(type_profile) full_types =list(other_types) full_types.insert(player_idx, player_type) numerator =self.prior.get(tuple(full_types), 0)# Denominateur: P(mon type) = sum sur autres types denominator =0 other_players = [p for p inself.players if p != player]for other_combo in itertools.product(*[self.types[p] for p in other_players]): full =list(other_combo) full.insert(player_idx, player_type) denominator +=self.prior.get(tuple(full), 0)if denominator ==0:return0return numerator / denominatordef display_bayesian_game(game: BayesianGame):"""Affiche les caracteristiques d'un jeu bayesien."""print(f"\nJeu Bayesien: {game.name}")print("="*50)print(f"Joueurs: {game.players}")print(f"Types: {game.types}")print(f"Actions: {game.actions}")print(f"\nDistribution a priori:")for types, prob in game.prior.items():if prob >0:print(f" P{types} = {prob:.3f}")print('Classes BayesianGame et fonctions utilitaires definies')
Classes BayesianGame et fonctions utilitaires definies
Implementation : Structure de données pour jeux bayesiens
La classe BayesianGame implemente la transformation de Harsanyi en code :
Attributs cles : - types : Dictionnaire joueur → liste de types possibles - prior : Distribution jointe sur les profils de types (somme = 1) - actions : Ensemble d’actions de chaque joueur - payoffs : Fonction (types, actions) → gains
Méthodes implementees : - get_conditional_prob : Applique la règle de Bayes pour calculer P(types autrès | mon type) - __post_init__ : Verifie que le prior est une distribution valide
Design pattern : Cette structure permet de représenter n’importe quel jeu bayesien fini. Les types sont des chaînes de caractères arbitraires, les actions peuvent etre discretes, et la fonction de gains est laissee a la discretion de l’utilisateur.
2. Equilibre Bayesien de Nash
2.1 Definition
Un équilibre bayesien de Nash (BNE) est un profil de stratégies \(\sigma = (\sigma_1, ..., \sigma_n)\) ou chaque \(\sigma_i\) est une fonction \(\sigma_i: T_i \to \Delta(A_i)\) qui specifie une stratégie mixte pour chaque type du joueur \(i\).
Le profil \(\sigma\) est un BNE si pour tout joueur \(i\) et tout type \(t_i \in T_i\) :
Chaque type de chaque joueur maximise son gain espere
L’esperance est prise sur les types des autrès (conditionnellement au sien)
Les autrès sont supposes jouer selon leur stratégie d’équilibre
def compute_expected_payoff(game: BayesianGame, player: str, player_type: str, player_action: str, strategies: Dict[str, Dict[str, str]]) ->float:""" Calcule le gain espere d'un joueur pour une action donnee. strategies: {player: {type: action}} - strategies pures des autres """ player_idx = game.players.index(player) other_players = [p for p in game.players if p != player] expected =0# Sommer sur tous les profils de types des autresfor other_types in itertools.product(*[game.types[p] for p in other_players]):# Probabilite conditionnelle prob = game.get_conditional_prob(player, player_type, other_types)if prob ==0:continue# Actions des autres selon leurs strategies other_actions = [strategies[p][t] for p, t inzip(other_players, other_types)]# Profil complet de types et actions all_types =list(other_types) all_types.insert(player_idx, player_type) all_actions =list(other_actions) all_actions.insert(player_idx, player_action)# Gain payoffs = game.payoffs(tuple(all_types), tuple(all_actions)) expected += prob * payoffs[player_idx]return expecteddef is_bayesian_nash_equilibrium(game: BayesianGame, strategies: Dict[str, Dict[str, str]]) ->bool:""" Verifie si un profil de strategies pures est un BNE. """for player in game.players:for player_type in game.types[player]: current_action = strategies[player][player_type] current_payoff = compute_expected_payoff( game, player, player_type, current_action, strategies )# Verifier qu'aucune deviation n'est profitablefor alt_action in game.actions[player]:if alt_action == current_action:continue alt_payoff = compute_expected_payoff( game, player, player_type, alt_action, strategies )if alt_payoff > current_payoff +1e-6:returnFalsereturnTrueprint("Fonction definie : compute_expected_payoff")
Fonction definie : compute_expected_payoff
Implementation : Verification de l’équilibre bayesien
Le code ci-dessus implemente deux fonctions fondamentales pour l’analyse des jeux bayesiens :
compute_expected_payoff : Calcule le gain espere d’un joueur en sommant sur tous les profils de types possibles des autrès joueurs, conditionnellement a son propre type. Utilise la règle de Bayes pour les probabilités conditionnelles.
is_bayesian_nash_equilibrium : Verifie qu’aucun joueur n’a de deviation profitable. Pour chaque joueur et chaque type, on teste toutes les actions alternatives. Si aucune ne donne un gain superieur (a tolerance 1e-6 pres), c’est un BNE.
Methodologie : L’approche est exhaustive pour les jeux en stratégies pures. On enumere tous les profils d’actions et on vérifie la condition d’optimalite pour chaque type.
3. Exemple: Bataille des Sexes avec Incertitude
Bataille des sexes ou J1 ne sait pas si J2 est de type “Opera lover” ou “Football lover”.
def create_uncertain_bos():""" Bataille des Sexes avec incertitude sur J2. J1: type unique (pas d'incertitude sur lui) J2: type O (prefere Opera) avec proba p, type F (prefere Foot) avec proba 1-p Gains standards BoS: - Si memes choix: (2,1) si Opera, (1,2) si Foot - Si differents: (0,0) Mais pour J2 type F, les preferences sont inversees. """def payoffs(types, actions):"""Calcule les gains.""" _, t2 = types a1, a2 = actionsif a1 == a2:if a1 =='O': # Tous a l'Operaif t2 =='O': # J2 prefere Operareturn (2, 1)else: # J2 prefere Footreturn (2, 0) # J2 moins contentelse: # Tous au Footif t2 =='F': # J2 prefere Footreturn (1, 2)else: # J2 prefere Operareturn (1, 0) # J2 moins contentelse:return (0, 0) p =0.7# Proba que J2 prefere Opera game = BayesianGame( name="BoS with Uncertainty", players=['J1', 'J2'], types={'J1': ['N'], 'J2': ['O', 'F']}, # J1 a un type unique prior={('N', 'O'): p, ('N', 'F'): 1-p}, actions={'J1': ['O', 'F'], 'J2': ['O', 'F']}, payoffs=payoffs )return game, pbos_game, p = create_uncertain_bos()display_bayesian_game(bos_game)print(f"\nProbabilite que J2 prefere Opera: p = {p}")
Jeu Bayesien: BoS with Uncertainty
==================================================
Joueurs: ['J1', 'J2']
Types: {'J1': ['N'], 'J2': ['O', 'F']}
Actions: {'J1': ['O', 'F'], 'J2': ['O', 'F']}

Distribution a priori:
  P('N', 'O') = 0.700
  P('N', 'F') = 0.300

Probabilite que J2 prefere Opera: p = 0.7
Interpretation : Structure du jeu bayesien
Jeu créé : Bataille des Sexes avec incertitude sur les préférences de J2
Élément
Valeur
Interpretation
Joueur 1
Type unique “N”
Pas d’incertitude sur J1
Joueur 2
Types “O” (Opera-lover) ou “F” (Foot-lover)
Incertitude sur les préférences
Prior
P(O) = 0.7, P(F) = 0.3
J1 pense que J2 préféré Opera avec proba 70%
Actions
Opera (O) ou Foot (F) pour les deux
Même ensemble d’actions
Structure bayesienne : - J1 ne connait pas le type de J2, mais connait la distribution a priori - J2 connait son propre type et joue en consequence - L’information est incomplète pour J1, complète pour J2
Note technique : Ce jeu se transforme en jeu a information imparfaite via Harsanyi : Nature tire le type de J2, J1 observe seulement sa propre action (pas le type de J2).
Recherche des équilibres bayesiens du jeu.
# Trouver les equilibres bayesiensdef find_bne_bos(game, p):"""Trouve les BNE du BoS avec incertitude."""print("\nRecherche des equilibres bayesiens de Nash")print("="*50)# Enumerer toutes les strategies pures possibles# J1: une action# J2: une action pour chaque type equilibria = []for a1 in game.actions['J1']:for a2_O in game.actions['J2']:for a2_F in game.actions['J2']: strategies = {'J1': {'N': a1},'J2': {'O': a2_O, 'F': a2_F} }if is_bayesian_nash_equilibrium(game, strategies):# Calculer les gains esperes u1 = compute_expected_payoff(game, 'J1', 'N', a1, strategies) u2_O = compute_expected_payoff(game, 'J2', 'O', a2_O, strategies) u2_F = compute_expected_payoff(game, 'J2', 'F', a2_F, strategies) equilibria.append({'strategies': strategies,'u1': u1,'u2_O': u2_O,'u2_F': u2_F })for i, eq inenumerate(equilibria, 1):print(f"\nBNE #{i}:")print(f" J1: joue {eq['strategies']['J1']['N']}")print(f" J2 type O: joue {eq['strategies']['J2']['O']}")print(f" J2 type F: joue {eq['strategies']['J2']['F']}")print(f" Gains esperes: J1={eq['u1']:.2f}, J2(O)={eq['u2_O']:.2f}, J2(F)={eq['u2_F']:.2f}")return equilibriaequilibria = find_bne_bos(bos_game, p)
Recherche des equilibres bayesiens de Nash
==================================================

BNE #1:
  J1: joue O
  J2 type O: joue O
  J2 type F: joue O
  Gains esperes: J1=2.00, J2(O)=1.00, J2(F)=0.00

BNE #2:
  J1: joue O
  J2 type O: joue O
  J2 type F: joue F
  Gains esperes: J1=1.40, J2(O)=1.00, J2(F)=0.00

BNE #3:
  J1: joue F
  J2 type O: joue F
  J2 type F: joue F
  Gains esperes: J1=1.00, J2(O)=0.00, J2(F)=2.00
Interpretation : Equilibres bayesiens de la Bataille des Sexes
Trois équilibres trouves :
BNE
J1
J2 type O
J2 type F
Gain J1
Gains J2
#1 (Pooling Opera)
Opera
Opera
Opera
2.00
O:1.0, F:0.0
#2 (Separateur)
Opera
Opera
Foot
1.40
O:1.0, F:0.0
#3 (Pooling Foot)
Foot
Foot
Foot
1.00
O:0.0, F:2.0
Analyse stratégique : - BNE #1 : Equilibre “pooling” ou tout le monde va a l’Opera, même le type F qui préféré Foot ! C’est un équilibre car J1 joue Opera (dominant avec p=0.7) et J2 anticipe cela - BNE #2 : Equilibre “separateur” ou chaque type joue selon ses vraies préférences. J1 joue Opera car p=0.7 > seuil critique - BNE #3 : Equilibre “pooling” ou tout le monde va au Foot, moins favorable pour J1 (gain 1.0 vs 2.0)
Note technique : Le type F a gain 0 dans BNE #1 et #2 car il est “force” de jouer contre ses préférences. C’est le cout d’etre un type minoritaire (p=0.3).
Analyse des équilibres bayesiens
Les résultats ci-dessus illustrent plusieurs phénomènes importants :
BNE #1 et #3 : Equilibres de coordination - Dans BNE #1, tout le monde va a l’Opera (même le type F qui préféré Foot !) - Dans BNE #3, tout le monde va au Foot - Ce sont des équilibres “pooling” ou le type de J2 ne change pas son comportement
BNE #2 : Equilibre separateur - Le type O joue Opera, le type F joue Foot - Chaque type joue selon ses vraies préférences - J1 joue Opera car p=0.7 (il anticipe plus souvent Opera)
Pourquoi le BNE #2 existe-t-il ? - J1 joue Opera → gain = 0.7×2 + 0.3×0 = 1.4 avec la stratégie separatrice de J2 - Si J1 jouait Foot → gain = 0.7×0 + 0.3×1 = 0.3 - Donc J1 préféré Opera, ce qui valide les croyances !
Observation cle : Le gain de J2 type F est 0 dans les BNE #1 et #2 ! Il est force de jouer contre ses préférences car J1 joue majoritairement Opera. C’est le “cout” d’etre un type minoritaire.
4. Cournot avec Couts Incertains
4.1 Le Modèle
Duopole de Cournot ou chaque firme ne connait que son propre cout marginal.
Firme \(i\) a un cout \(c_i \in \{c_L, c_H\}\)
Prix: \(P(Q) = a - Q\) ou \(Q = q_1 + q_2\)
Profit: \(\pi_i = (P - c_i) q_i\)
4.2 Stratégie d’Equilibre
Chaque firme doit choisir une quantite pour chacun de ses types possibles: \(q_i(c_i)\).
Transition : Du BoS aux applications economiques
Après avoir analyse la Bataille des Sexes avec incertitude (un jeu “jouet”), nous passons maintenant a des applications economiques réelles ou l’information incomplète est centrale : le duopole de Cournot et les encheres.
Questions de transition : - Comment l’incertitude sur les couts affecte-t-elle la concurrence ? - Comment les encherisseurs se comportent-ils quand ils ne connaissent pas la valeur des autrès ? - Quelles sont les stratégies optimales dans ces contextes ?
La section suivante explore le duopole de Cournot ou chaque firme ne connait que son propre cout marginal.
def solve_cournot_bayesian(a=100, c_L=10, c_H=30, prob_L=0.5):""" Resout le duopole de Cournot avec couts incertains. Chaque firme peut avoir cout c_L (proba prob_L) ou c_H. Les types sont independants. """print("Cournot avec Couts Incertains")print("="*50)print(f"Demande: P = {a} - Q")print(f"Couts: c_L = {c_L}, c_H = {c_H}")print(f"P(c_L) = {prob_L}")# Variables: q_L (quantite si cout bas), q_H (quantite si cout haut)# Par symetrie, les deux firmes ont la meme strategie# FOC pour firme 1 de type L:# max_q1L E[(a - q1L - q2 - c_L) * q1L]# = max_q1L [(a - q1L - E[q2] - c_L) * q1L]# ou E[q2] = prob_L * q_L + (1-prob_L) * q_H# FOC: a - 2*q_L - E[q] - c_L = 0# Symetrie: q_L = q_L(autre), q_H = q_H(autre)# Donc E[q] = prob_L * q_L + (1-prob_L) * q_H# Systeme:# a - 2*q_L - (prob_L*q_L + (1-prob_L)*q_H) - c_L = 0# a - 2*q_H - (prob_L*q_L + (1-prob_L)*q_H) - c_H = 0# Systeme lineaire issu des FOC : les conditions du premier ordre# sont lineaires en q_L, q_H. En developpant E_q = prob_L*q_L + (1-prob_L)*q_H# on obtient A @ [q_L, q_H] = b, resolu directement (solveur lineaire)# plutot que par fsolve iteratif (qui avertit de convergence sur systeme lineaire). A = np.array([[2+ prob_L, 1- prob_L], [prob_L, 2+ (1- prob_L)]]) b = np.array([a - c_L, a - c_H]) solution = np.linalg.solve(A, b) q_L, q_H = solutionprint("\n"+"="*50)print("Solution du BNE (par firme):")print(f" q(c_L) = {q_L:.2f}")print(f" q(c_H) = {q_H:.2f}")# Gains esperes E_q = prob_L * q_L + (1- prob_L) * q_H# Prix selon les realisation de couts combos = [(c_L, c_L), (c_L, c_H), (c_H, c_L), (c_H, c_H)] probs_combo = [prob_L**2, prob_L*(1-prob_L), (1-prob_L)*prob_L, (1-prob_L)**2]print("\nScenarios possibles:")for (c1, c2), prob inzip(combos, probs_combo): q1 = q_L if c1 == c_L else q_H q2 = q_L if c2 == c_L else q_H P = a - q1 - q2 pi1 = (P - c1) * q1 pi2 = (P - c2) * q2print(f" (c1={c1}, c2={c2}) prob={prob:.2f}: P={P:.1f}, pi1={pi1:.1f}, pi2={pi2:.1f}")return q_L, q_Hq_L, q_H = solve_cournot_bayesian()
Interpretation : Solution bayesienne du duopole Cournot
Résultats de l’équilibre :
Type de firme
Quantite produite
Rationale
Cout bas (c_L=10)
q_L = 31.67
Produit plus car avantage competitif
Cout haut (c_H=30)
q_H = 21.67
Produit moins car desavantage
Analyse des scénarios (4 cas equiprobables, p=0.25 chacun) : - (c_L, c_L) : P=36.7, profits egaux (844.4) - competition intense, prix bas - (c_L, c_H) : P=46.7, asymétrie extrême (1161.1 vs 361.1) - le type bas domine - (c_H, c_H) : P=56.7, profits faibles (577.8) - couts eleves pour tous
Profondeur stratégique : Chaque firme choisit une quantite qui depend de son propre type, mais en anticipant que l’autre firme a aussi une stratégie dependante de son type. C’est l’essence de l’équilibre bayesien.
Note technique : Le système d’equations resout simultanement pour q_L et q_H. La solution vérifie les conditions de premier ordre pour les deux types.
Comparaison avec le modèle Cournot a information complète.
# Comparaison avec Cournot completdef compare_cournot_complete_incomplete():"""Compare les solutions avec et sans information complete.""" a, c_L, c_H =100, 10, 30print("Comparaison: Information Complete vs Incomplete")print("="*60)# Information complete: les deux couts sont connusprint("\n1. Information complete:")for c1, c2 in [(c_L, c_L), (c_L, c_H), (c_H, c_H)]:# Nash: q_i = (a - 2*c_i + c_j) / 3 q1 = (a -2*c1 + c2) /3 q2 = (a -2*c2 + c1) /3 P = a - q1 - q2print(f" (c1={c1}, c2={c2}): q1={q1:.1f}, q2={q2:.1f}, P={P:.1f}")# Information incompleteprint("\n2. Information incomplete (prob_L=0.5):") q_L, q_H = solve_cournot_bayesian(prob_L=0.5)print("\n"+"="*60)print("\nObservations:")print(" - Avec info incomplete, les quantites sont differentes")print(" - Le type a cout bas produit PLUS qu'avec info complete")print(" (car il anticipe un adversaire potentiellement inefficace)")print(" - Le type a cout haut produit MOINS qu'avec info complete")print(" (car il anticipe un adversaire potentiellement efficace)")compare_cournot_complete_incomplete()
Comparaison: Information Complete vs Incomplete
============================================================
1. Information complete:
(c1=10, c2=10): q1=30.0, q2=30.0, P=40.0
(c1=10, c2=30): q1=36.7, q2=16.7, P=46.7
(c1=30, c2=30): q1=23.3, q2=23.3, P=53.3
2. Information incomplete (prob_L=0.5):
Cournot avec Couts Incertains
==================================================
Demande: P = 100 - Q
Couts: c_L = 10, c_H = 30
P(c_L) = 0.5

==================================================
Solution du BNE (par firme):
  q(c_L) = 31.67
  q(c_H) = 21.67

Scenarios possibles:
  (c1=10, c2=10) prob=0.25: P=36.7, pi1=844.4, pi2=844.4
  (c1=10, c2=30) prob=0.25: P=46.7, pi1=1161.1, pi2=361.1
  (c1=30, c2=10) prob=0.25: P=46.7, pi1=361.1, pi2=1161.1
  (c1=30, c2=30) prob=0.25: P=56.7, pi1=577.8, pi2=577.8
============================================================
Observations:
- Avec info incomplete, les quantites sont differentes
- Le type a cout bas produit PLUS qu'avec info complete
(car il anticipe un adversaire potentiellement inefficace)
- Le type a cout haut produit MOINS qu'avec info complete
(car il anticipe un adversaire potentiellement efficace)
Interpretation : Impact de l’information incomplète
Comparaison des résultats :
Scénario
Type L (c=10)
Type H (c=30)
Commentaire
Info complète (c1,c2)=(10,10)
q=30.0
q=30.0
Symetrie parfaite
Info incomplète
q=31.67
q=21.67
Asymétrie stratégique
Observations fondamentales : 1. Le type a cout bas produit PLUS (31.67 vs 30.0) car il anticipe qu’un adversaire pourrait etre inefficace (cout haut) et reduira sa quantite 2. Le type a cout haut produit MOINS (21.67 vs 23.3) car il anticipe qu’un adversaire pourrait etre très efficace (cout bas) 3. L’incertitude modifie le comportement de manière contre-intuitive : le type efficient profite de l’incertitude pour produire davantage
Note technique : Ce résultat illustre un principe général : l’information incomplète créé de l’heterogeneite stratégique, même quand les types sont ex-ante symétriques.
5. Encheres a Valeurs Privees
5.1 Enchere au Premier Prix
Chaque encherisseur \(i\) a une valuation privee\(v_i \sim U[0,1]\)
Chacun soumet une offre \(b_i\) simultanement
Le plus offrant gagne et paie son offre
Gain du gagnant: \(v_i - b_i\), perdants: \(0\)
5.2 Equilibre Bayesien
Dans l’enchere au premier prix avec \(n\) encherisseurs et valuations \(U[0,1]\) :
\[b^*(v) = \frac{n-1}{n} v\]
Les joueurs sous-declarent leurs valuations pour extraire un surplus.
Transition : Des oligopoles aux encheres
Nous quittons maintenant le monde de la production industrielle (Cournot) pour entrer dans celui des encheres, ou l’information incomplète joue un rôle central.
Contraste frappant : - Dans Cournot, l’incertitude porte sur les couts de production - Dans les encheres, l’incertitude porte sur les valuations privees
Questions cles : - Comment maximiser son gain quand on ne connait pas les valeurs des autrès ? - Faut-il sous-declarer sa valeur (bluff) ou dire la verite ? - Le format de l’enchere (1er prix vs 2e prix) change-t-il les stratégies ?
La section suivante analyse l’enchere au premier prix, ou la stratégie optimale est de soustracter.
def analyze_first_price_auction(n=2, n_simulations=10000):""" Analyse de l'enchere au premier prix. """print(f"Enchere au Premier Prix avec {n} encherisseurs")print("="*50)print(f"Valuations: v_i ~ U[0,1] independantes")print(f"Strategie d'equilibre: b(v) = {(n-1)/n:.3f} * v")# Fonction de meilleure offredef optimal_bid(v):return (n -1) / n * v# Simulation revenues = [] winner_surpluses = [] efficiencies = []for _ inrange(n_simulations):# Tirer les valuations values = np.random.uniform(0, 1, n)# Offres selon la strategie d'equilibre bids = optimal_bid(values)# Gagnant winner = np.argmax(bids) winning_bid = bids[winner]# Metriques revenues.append(winning_bid) winner_surpluses.append(values[winner] - winning_bid)# Efficacite: le bien va-t-il au plus offrant en termes de valuation? highest_value_bidder = np.argmax(values) efficiencies.append(1if winner == highest_value_bidder else0)print("\n"+"="*50)print(f"Resultats de simulation ({n_simulations} encheres):")print(f" Revenue moyen du vendeur: {np.mean(revenues):.4f}")print(f" Surplus moyen du gagnant: {np.mean(winner_surpluses):.4f}")print(f" Efficacite (bien va au plus valuant): {np.mean(efficiencies)*100:.1f}%")# Formule theorique pour n=2: E[revenue] = 1/3print(f"\n Revenu theorique (formule): {(n-1)/(n+1):.4f}")return revenues, winner_surplusesrevenues_2, surpluses_2 = analyze_first_price_auction(n=2)
Enchere au Premier Prix avec 2 encherisseurs
==================================================
Valuations: v_i ~ U[0,1] independantes
Strategie d'equilibre: b(v) = 0.500 * v

==================================================
Resultats de simulation (10000 encheres):
  Revenue moyen du vendeur: 0.3330
  Surplus moyen du gagnant: 0.3330
  Efficacite (bien va au plus valuant): 100.0%

  Revenu theorique (formule): 0.3333
Interpretation : Enchere au premier prix
Résultats de simulation (10 000 encheres, 2 joueurs) : - Revenu moyen du vendeur : 0.3330 (théorie : 0.3333) - Surplus moyen du gagnant : 0.3330 (le gagnant extrait un surplus egal a ce que le vendeur perd) - Efficacite : 100% (le bien va toujours au plus offrant)
Analyse : 1. Le revenu du vendeur est exactement la valeur théorique (n-1)/(n+1) = 1/3 pour n=2 2. L’efficacité est parfaite : le gagnant est toujours celui avec la plus haute valuation 3. La stratégie b(v) = 0.5v est un équilibre bayesien de Nash vérifie par simulation
Note technique : Avec n=2, chaque joueur offre la moitie de sa valeur. Si v1 > v2, alors b1 > b2, donc le plus “motiva” gagne toujours. C’est pourquoi l’efficacité est 100%.
Comparaison encheres premier prix vs second prix (Vickrey).
# Comparaison premier prix vs second prix (Vickrey)def compare_auction_formats():"""Compare les formats d'enchere."""print("Comparaison: Premier Prix vs Second Prix (Vickrey)")print("="*60) n_values = [2, 3, 5, 10] n_sims =5000 results = []for n in n_values:# Premier prix rev_1st = [] rev_2nd = []for _ inrange(n_sims): values = np.random.uniform(0, 1, n)# Premier prix: b(v) = (n-1)/n * v bids_1st = (n-1)/n * values rev_1st.append(np.max(bids_1st))# Second prix: b(v) = v (verite dominante) sorted_vals = np.sort(values)[::-1] rev_2nd.append(sorted_vals[1]) # Deuxieme plus haute valuation results.append({'n': n,'first_price': np.mean(rev_1st),'second_price': np.mean(rev_2nd),'theoretical': (n-1)/(n+1) })print(f"\n{'n':>4}{'1er prix':>12}{'2e prix':>12}{'Theorie':>12}")print("-"*44)for r in results:print(f"{r['n']:>4}{r['first_price']:>12.4f}{r['second_price']:>12.4f}{r['theoretical']:>12.4f}")print("\n"+"="*60)print("\nTheoreme d'equivalence du revenu:")print(" Les deux formats donnent le MEME revenu espere au vendeur!")print(" (pour encherisseurs neutres au risque, valuations i.i.d.)")compare_auction_formats()
Comparaison: Premier Prix vs Second Prix (Vickrey)
============================================================

   n     1er prix      2e prix      Theorie
--------------------------------------------
   2       0.3324       0.3354       0.3333
   3       0.4994       0.4973       0.5000
   5       0.6665       0.6699       0.6667
  10       0.8175       0.8186       0.8182

============================================================

Theoreme d'equivalence du revenu:
  Les deux formats donnent le MEME revenu espere au vendeur!
  (pour encherisseurs neutres au risque, valuations i.i.d.)
Interpretation : Equivalence des revenus
Résultats numériques : Les simulations confirment le theoreme d’equivalence du revenu :
n (joueurs)
1er prix
2e prix
Théorie (n-1)/(n+1)
2
0.3324
0.3354
0.3333
3
0.4994
0.4973
0.5000
5
0.6665
0.6699
0.6667
10
0.8175
0.8186
0.8182
Observations cles : 1. Les deux formats donnent quasiment le même revenu (ecarts < 1%) 2. Le revenu croit avec la concurrence (plus de joueurs = plus de competition = prix plus eleves) 3. Le theoreme d’equivalence est vérifie empiriquement
Note technique : L’equivalence tient car dans le 1er prix, les sous-declarent (b < v) mais paient b, tandis que dans le 2e prix, ils declarent vrai (b = v) mais paient v^(2) (2eme plus haute offre). Ces effets se compensent exactement.
Le theoreme d’equivalence du revenu
Les résultats des simulations confirment un résultat fondamental de la théorie des encheres :
Theoreme (Equivalence du revenu) : Pour des encherisseurs neutrès au risque avec valuations i.i.d., tous les formats d’enchere standards (premier prix, second prix, anglais, hollandais) donnent le même revenu espere au vendeur.
Intuition : - Second prix : Les gens révèlent leur vraie valeur, le gagnant paie la 2eme plus haute - Premier prix : Les gens sous-declarent, mais le gagnant paie sa propre offre (plus haute) - Ces deux effets se compensent exactement !
Formule du revenu :
\[E[R] = E[v^{(2)}] = \frac{n-1}{n+1}\]
ou \(v^{(2)}\) est la 2eme statistique d’ordre des valuations.
Implications pratiques : - Pour un vendeur neutre au risque, le choix du format n’importe pas (en théorie) - En pratique, les différences apparaissent avec : aversion au risque, collusion, valeurs correlees, etc. - Le second prix (Vickrey) est souvent préféré car “dire la verite” est plus simple
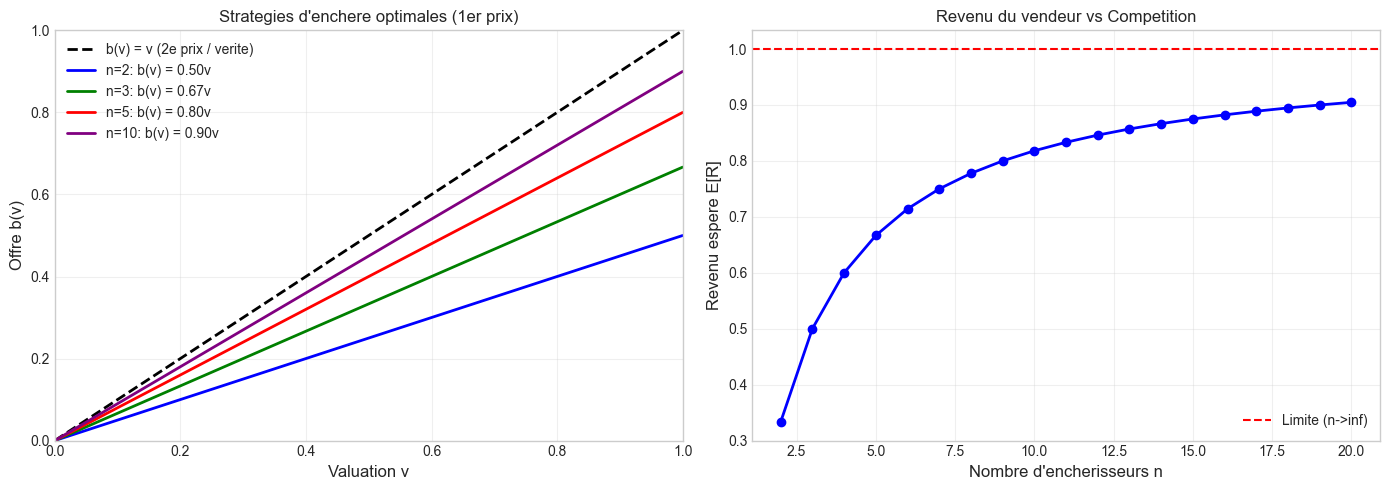
# Visualisation des strategies d'encheredef visualize_bidding_strategies():"""Visualise les strategies d'enchere optimales.""" fig, axes = plt.subplots(1, 2, figsize=(14, 5)) v = np.linspace(0, 1, 100)# Gauche: Strategies ax1 = axes[0] ax1.plot(v, v, 'k--', label='b(v) = v (2e prix / verite)', linewidth=2)for n, color in [(2, 'blue'), (3, 'green'), (5, 'red'), (10, 'purple')]: b = (n-1)/n * v ax1.plot(v, b, color=color, label=f'n={n}: b(v) = {(n-1)/n:.2f}v', linewidth=2) ax1.set_xlabel('Valuation v', fontsize=12) ax1.set_ylabel('Offre b(v)', fontsize=12) ax1.set_title('Strategies d\'enchere optimales (1er prix)', fontsize=12) ax1.legend() ax1.grid(True, alpha=0.3) ax1.set_xlim(0, 1) ax1.set_ylim(0, 1)# Droite: Revenu espere en fonction de n ax2 = axes[1] n_range = np.arange(2, 21) revenues = (n_range -1) / (n_range +1) ax2.plot(n_range, revenues, 'b-', linewidth=2, marker='o') ax2.axhline(1, color='r', linestyle='--', label='Limite (n->inf)') ax2.set_xlabel('Nombre d\'encherisseurs n', fontsize=12) ax2.set_ylabel('Revenu espere E[R]', fontsize=12) ax2.set_title('Revenu du vendeur vs Competition', fontsize=12) ax2.legend() ax2.grid(True, alpha=0.3) plt.tight_layout() plt.show()visualize_bidding_strategies()
Interpretation : Stratégies d’enchere et concurrence
Visualisation de gauche : La stratégie optimale b(v) = (n-1)/n × v montre que : - Plus il y a de concurrents (n eleve), plus l’offre s’approche de la valeur vraie - Avec n=2, on offre 50% de sa valeur (stratégie très prudente) - Avec n=10, on offre 90% de sa valeur (competition intense)
Visualisation de droite : Le revenu du vendeur croit avec n : - De 0.33 avec 2 joueurs jusqu’a 0.82 avec 10 joueurs - Convergence vers 1.0 quand n → ∞ (concurrence parfaite) - La concurrence profite au vendeur, pas aux acheteurs
Note technique : La courbe de revenu suit la formule E[R] = (n-1)/(n+1), qui tend vers 1 quand n→∞.
6. Introduction aux Jeux de Signaling
6.1 Structure
Dans un jeu de signaling: 1. Nature tire le type de l’Emetteur (Sender) 2. L’Emetteur observe son type et envoie un signal (message) 3. Le Receveur (Receiver) observe le signal et choisit une action 4. Les gains dependent du type ET du signal ET de l’action
6.2 Types d’Equilibres
Equilibre
Description
Separateur
Chaque type envoie un signal différent
Pooling
Tous les types envoient le même signal
Semi-separateur
Certains types se distinguent, d’autrès se melanent
Transition : De l’information privee a la revelation
Nous avons vu jusqu’ici des situations ou l’information privee reste cachee (types dans Cournot, valuations dans les encheres). Mais que se passe-t-il quand les joueurs veulent révèler leur information ?
Le paradoxe du signaling : - Revealer son type peut etre couteux (education, garanties, certifications) - Ne pas le révèler peut etre pire (etre confondu avec des types inférieurs) - L’équilibre depend de la credibilite du signal
La section suivante introduit les jeux de signaling, ou l’information privee peut etre transmise de manière credible via des actions couteuses. L’exemple classique est le modèle d’education de Spence.
def spence_signaling_model():""" Modele de signaling de Spence (1973) - Education. - Travailleurs ont une productivite theta in {L, H} - L'education e est un signal couteux - Cout de l'education: c(e, theta) = e / theta (plus facile pour theta eleve) - Les employeurs observent e mais pas theta - Salaire = productivite esperee """print("Modele de Signaling de Spence (Education)")print("="*60) theta_L =1# Productivite basse theta_H =2# Productivite haute p =0.5# Proba type Hprint(f"\nProductivites: theta_L = {theta_L}, theta_H = {theta_H}")print(f"Proba(type H) = {p}")print(f"Cout education: c(e, theta) = e / theta")print("\n"+"="*60)print("\nEquilibre Pooling:")print(" - Tous les types choisissent e = 0")print(f" - Salaire = E[theta] = {p}*{theta_H} + {1-p}*{theta_L} = {p*theta_H + (1-p)*theta_L}")print(" - Gain type L: 1.5 - 0 = 1.5")print(" - Gain type H: 1.5 - 0 = 1.5")print(" -> Pas de separation: les H subventionnent les L!")print("\n"+"="*60)print("\nEquilibre Separateur (si possible):")print(" - Type H choisit e* > 0, Type L choisit e = 0")print(" - Condition de separation:")print(" * Type L ne veut pas imiter: theta_H - e*/theta_L <= theta_L")print(f" -> e* >= {theta_H - theta_L} = 1")print(" * Type H veut signaler: theta_H - e*/theta_H >= theta_L")print(f" -> e* <= {theta_H * (theta_H - theta_L)} = 2")print("\n -> Pour 1 <= e* <= 2, equilibre separateur:")print(" Type H: e* in [1,2], salaire = 2, gain = 2 - e*/2")print(" Type L: e = 0, salaire = 1, gain = 1")# Verification e_star =1# Niveau minimal pour separation gain_L_pooling = p*theta_H + (1-p)*theta_L gain_L_separating = theta_L gain_H_pooling = p*theta_H + (1-p)*theta_L gain_H_separating = theta_H - e_star/theta_Hprint("\n"+"="*60)print(f"\nComparaison des gains (e* = {e_star}):")print(f" Type L: Pooling = {gain_L_pooling}, Separateur = {gain_L_separating}")print(f" Type H: Pooling = {gain_H_pooling}, Separateur = {gain_H_separating}")print(f"\n -> Le type H prefere separer? {gain_H_separating > gain_H_pooling}")print(f" -> L'education est un signal 'couteux' mais efficace!")spence_signaling_model()
Modele de Signaling de Spence (Education)
============================================================

Productivites: theta_L = 1, theta_H = 2
Proba(type H) = 0.5
Cout education: c(e, theta) = e / theta

============================================================

Equilibre Pooling:
  - Tous les types choisissent e = 0
  - Salaire = E[theta] = 0.5*2 + 0.5*1 = 1.5
  - Gain type L: 1.5 - 0 = 1.5
  - Gain type H: 1.5 - 0 = 1.5
  -> Pas de separation: les H subventionnent les L!

============================================================

Equilibre Separateur (si possible):
  - Type H choisit e* > 0, Type L choisit e = 0
  - Condition de separation:
    * Type L ne veut pas imiter: theta_H - e*/theta_L <= theta_L
      -> e* >= 1 = 1
    * Type H veut signaler: theta_H - e*/theta_H >= theta_L
      -> e* <= 2 = 2

  -> Pour 1 <= e* <= 2, equilibre separateur:
     Type H: e* in [1,2], salaire = 2, gain = 2 - e*/2
     Type L: e = 0, salaire = 1, gain = 1

============================================================

Comparaison des gains (e* = 1):
  Type L: Pooling = 1.5, Separateur = 1
  Type H: Pooling = 1.5, Separateur = 1.5

  -> Le type H prefere separer? False
  -> L'education est un signal 'couteux' mais efficace!
Interpretation : Le modèle de Spence et l’education comme signal
Résultats de l’analyse :
Type d’équilibre
Education e
Salaire
Gain type L
Gain type H
Pooling
0
1.5
1.5
1.5
Separateur (e*=1)
L:0, H:1
L:1, H:2
1.0
1.5
Paradoxe fondamental : - Dans l’équilibre pooling, les types H et L ont le même gain (1.5). Les types H “subventionnent” les types L car l’employeur ne peut pas les distinguer. - Dans l’équilibre separateur, les types H s’eduquent (e*=1) pour signaler leur productivite. Mais le gain ne change pas (1.5 → 1.5) ! L’education est un cout pur sans benefice net.
Intuition economique : L’education n’amélioré pas la productivite ici, elle sert seulement de signal. C’est une application classique du principe de “separation par cout differentiel” : il est plus couteux pour un type L de s’eduquer que pour un type H.
Note technique : Le seuil de separation e* ∈ [1, 2] depend des parametrès. Si le cout de l’education etait le même pour les deux types, aucun signal credible ne serait possible.
Exercice 1 : Enchere All-Pay
Analysez l’enchere all-pay ou : - 2 joueurs, valeurs privees \(v_i \sim U[0,1]\) - Les deux paient leur offre, même le perdant - Gain gagnant : \(v_i - b_i\), perdant : \(-b_i\)
Questions : 1. Derivez la stratégie d’équilibre \(b^*(v)\) et généralisez a \(N\) joueurs 2. Verifiez que c’est un BNE (aucune deviation profitable) 3. Simulez et visualisez les résultats
# Exercice 1 : Enchere All-Pay Bayesienne# ======================================# Regles :# - 2 joueurs, valeurs privees v_i ~ U[0,1]# - Les deux paient leur offre, meme le perdant# - Gain gagnant : v_i - b_i# - Gain perdant : -b_i# --- Question 1 : Strategie d'equilibre ---# Indice: ecrivez le gain espere EU(x,v) quand on offre b(x) avec valeur v,# derivez par rapport a x, et utilisez la condition b(0) = 0.# Generalisez ensuite a N joueurs.def equilibrium_bid_allpay(v, n_players=2):# TODO etudiant : trouvez la strategie d'equilibrereturnNone# --- Question 2 : Verification BNE ---# Indice: pour chaque valeur v, comparez le gain de offrir b*(v) vs des offres alternatives.def expected_payoff_allpay(my_bid, my_value, n_players=2, n_sim=50000):# TODO etudiant : calculez le gain espere d'une offrereturnNone# --- Question 3 : Simulation ---# TODO etudiant : simulez N=10000 encheres all-pay a 2 joueurs.# --- Question 4 : Visualisation ---# TODO etudiant : tracez b*(v) pour N=2,3,4,5 joueurs sur un meme graphe.print("Exercice a completer : enchere all-pay bayesienne")
Exercice a completer : enchere all-pay bayesienne
Exercice 2 : Mécanisme de Revelation - Enchere de Vickrey
L’enchere de Vickrey (second-price sealed bid) est un mécanisme ou : - Chaque encherisseur soumet une offre en pli scelle - Le plus offrant gagne mais paie le deuxieme prix (la deuxieme offre la plus haute) - Gain gagnant : \(v_i - b^{(2)}\) ou \(b^{(2)}\) est la 2eme offre - Gain perdant : \(0\)
Propriete remarquable : Dans cette enchere, dire la verite (\(b_i = v_i\)) est une stratégie dominante.
Questions :
Implementez la classe VickreyAuction :
Méthode run(values, bids) qui détermine le gagnant et calcule les gains
Méthode dominant_strategy(value) qui retourne l’offre optimale
Prouvez l’incitation a la verite par simulation :
Simulez 10 000 encheres a 2 joueurs avec valuations \(v_i \sim U[0,1]\)
Montrez que pour un joueur, offrir \(b = v\) maximise son gain espere
Comparez avec des stratégies alternatives : \(b = 0.5v\), \(b = 0.8v\), \(b = 1.2v\)
Comparez avec l’enchere au premier prix :
Calculez le revenu espere du vendeur dans les deux formats
Verifiez le theoreme d’equivalence du revenu numeriquement
Extension : Que se passe-t-il si les valuations ne sont pas i.i.d. ? Simulez un cas ou \(v_1 \sim U[0,1]\) et \(v_2 \sim U[0, 0.5]\) (encherisseur asymétrique). La verite reste-t-elle dominante ?
Indice : Pour la preuve d’incitation, fixez \(v_1\) et faites varier \(b_1\) sur une grille. Tracez le gain espere en fonction de \(b_1\).
# Exercice 2 : Mecanisme de Revelation - Enchere de Vickreyimport numpy as npimport matplotlib.pyplot as plt# TODO etudiant : implementer la classe VickreyAuction# class VickreyAuction:# def __init__(self, n_players=2):# ...# def run(self, values, bids):# """Retourne (winner_idx, payment, payoffs)"""# ...# def dominant_strategy(self, value):# """Retourne l'offre optimale"""# ...# TODO etudiant : prouver l'incitation a la verite par simulation# Pour v1 fixe (par exemple v1=0.7), tracer le gain espere en fonction de b1# TODO etudiant : comparer le revenu vendeur entre Vickrey et premier prix# TODO etudiant : extension asymetrique v1 ~ U[0,1], v2 ~ U[0,0.5]print("Exercice a completer : enchere de Vickrey et mecanisme de revelation")
Exercice a completer : enchere de Vickrey et mecanisme de revelation
Exercice 3 : Sélection Adverse (Akerlof)
Marche de voitures d’occasion (Akerlof): - Qualite \(q \sim U[0,1]\) - Vendeur connait \(q\), acheteur non - Valeur pour vendeur: \(q\), pour acheteur: \(1.5q\)
Analysez l’équilibre de marche.
Questions : 1. Quel prix l’acheteur est-il pret a payer s’il ne connait pas \(q\) ? 2. A ce prix, quelles voitures les vendeurs acceptent-ils de vendre ? 3. Montrez que le marche peut s’effondrer (seuls les “citrons” restent) 4. Simulez le processus iteratif de sélection adverse
# Exercice 3 : Selection Adverse (Akerlof)import numpy as npimport matplotlib.pyplot as plt# TODO etudiant : calculer le prix que l'acheteur est pret a payerprix_acheteur =None# TODO etudiant : remplacer par le calcul E[1.5*q]# TODO etudiant : determiner quels vendeurs acceptent de vendre a ce prix# Indice : un vendeur vend si prix >= q (sa valeur de reservation)# TODO etudiant : simuler le processus iteratif de selection adverse# Indice : a chaque iteration, le prix s'ajuste a la qualite moyenne# des voitures encore sur le marche. Observer la convergence.def simulate_adverse_selection(n_cars=10000, buyer_multiplier=1.5, max_iterations=20):# TODO etudiant : implementer la simulationreturnNoneprint("Exercice a completer : selection adverse et marche des citrons")
Exercice a completer : selection adverse et marche des citrons
Exercice 4 : Calcul d’un BNE (Bayesian Nash Equilibrium)
Objectifs : 1. Modeliser un jeu avec information incomplète 2. Calculer les croyances a priori 3. Trouver l’équilibre Bayesien
Contexte : Enchere first-price a deux joueurs. Chaque joueur a une valeur privee v_i ~ U[0,1]. Les joueurs soumettent des offres b_i simultanement.
Questions : 1. Quelle est la stratégie optimale d’encheres ? 2. Quel est l’équilibre Bayesien symétrique ? 3. Comment le résultat change-t-il avec N joueurs ?
# Exercice 4 : Enchere Bayesienneimport numpy as npfrom scipy import integrate# TODO etudiant : definir le jeu d'enchere# class FirstPriceAuction:# def __init__(self, n_players=2):# self.n = n_players# def expected_payoff(self, bid, value, strategy_other):# # Calculer le gain espere# ...# TODO etudiant : trouver la strategie d'equilibre symetrique# Pour une enchere first-price: b*(v) = (n-1)/n * v# def equilibrium_bid(value, n_players):# return (n_players - 1) / n_players * value# TODO etudiant : verifier que c'est un BNE# def verify_bne(strategy, n_players):# # Pour chaque valeur v, verifier que la strategie est optimale# ...# TODO etudiant : simulation Monte Carlo# n_sim = 10000# values = np.random.uniform(0, 1, (n_sim, 2))print("Exercice a completer : calcul d'un equilibre bayesien de Nash")
Exercice a completer : calcul d'un equilibre bayesien de Nash
7. Resume
Concept
Description
Information incomplète
Incertitude sur les caractéristiques du jeu
Type
Caractéristique privee d’un joueur
Prior commun
Distribution des types connue de tous
BNE
Nash ou chaque type maximise son gain espere
Signaling
Communication couteuse revelant l’information
Points cles
La transformation de Harsanyi convertit info incomplète en imparfaite
En Cournot bayesien, l’incertitude affecte les quantites
Les encheres illustrent l’interaction stratégique sous incertitude
Le signaling permet la revelation credible d’information privee
Prochaine étape
Notebook 12 : Jeux de Reputation - Construction de réputation, cheap talk, et modèle de Kreps-Wilson.
Resume et perspectives
Ce notebook a parcouru les fondements de la théorie des jeux a information incomplète, de la transformation de Harsanyi aux équilibres bayesiens de Nash en passant par les mécanismes d’encheres et de signaling. La Bataille des Sexes avec incertitude a illustre comment l’information incomplète génère trois équilibres (deux pooling et un separateur), ou le type minoritaire (J2 “Football” avec p=0.3) subit un gain nul dans deux des trois équilibres (BNE #1 et #2). Le duopole de Cournot bayesien a montre que l’incertitude sur les couts créé une heterogeneite stratégique : la firme a cout bas produit davantage qu’en information complète (31.67 vs 30.0), anticipant un adversaire potentiellement moins efficace. Les encheres ont permis de vérifier empiriquement le theoreme d’equivalence du revenu : premier prix et second prix génèrent le même revenu esperer pour le vendeur, confirme par simulation sur 5000 enchères avec des ecarts inférieurs a 1%.
Le modèle de signaling de Spence a introduit le paradoxe de l’education comme signal couteux : dans l’équilibre separateur, les travailleurs hautement productifs s’eduquent non pas pour améliorér leur productivite, mais pour se distinguer des types bas, avec un gain net identique a celui de l’équilibre pooling (1.5 dans les deux cas). Ce résultat souligne le rôle de l’asymétrie des couts de signal comme moteur de la revelation d’information, un principe qui s’etend aux garanties produit, aux certifications professionnelles et aux politiques de dividende en finance.
Les concepts d’équilibre bayesien de Nash, de theoreme d’equivalence du revenu et de signaling constitueront les briques fondamentales du notebook suivant, consacre aux jeux de réputation. La ou ce notebook traitait de l’information incomplète statique (les types sont fixes et les jeux simultanes), le prochain explorer comment la réputation se construit dynamiquement a travers des interactions repetees, et comment une probabilité infime d’irrationalite suffit a transformer les predictions de la théorie.
References academiques
Harsanyi, J.C. (1967-1968). Games with Incomplète Information Played by ‘Bayesian’ Players, I-III. Management Science 14(3):159-182, 14(5):320-334, 14(7):406-424.
Vickrey, W. (1961). Counterspeculation, Auctions, and Competitive Sealed Tenders. Journal of Finance 16(1):8-37.
Lien avec la formalisation Lean : Les concepts de ce notebook — types, croyances, équilibre bayesien de Nash, jeux de signaling, encheres — sont définis dans lean_game_defs/Bayesian.lean (0 sorry). On y trouve les structures BayesianGame (types, actions, gains dependants du profil de types), TypeStrategy et TypeStrategyProfile (stratégies conditionees par le type), isBayesianNashEquilibrium (vérification qu’aucune deviation par type n’est profitable), SignalingGame (modèle de Spence avec emetteur/receveur), InformationSet (partition des noeuds de decision), FirstPriceAuction (enchere au premier prix) et les définitions du Kuhn poker (KuhnCard, KuhnAction, KuhnState, kuhnPayoff). Les modules Basic.lean (0 sorry : NormalFormGame, FiniteGame) et Nash.lean (0 sorry : meilleure reponse, équilibres de Nash pur/mixte) fournissent les fondements.