Research QuantBook: Equity Multi-Layer EMA + ML Filters

Objectif

Analyser la stratégie multi-couches avec: - EMA Crossover: EMA10 > EMA50 pour signal d’entrée - RSI Filter: 30 < RSI < 75 pour éviter surachat/survente - Bollinger Bands: Prix < Upper Band pour éviter sommets - Volatility Filter: ATR/Prix < 60% pour éviter périodes extrêmes - Trailing Stop: 92% du plus haut (ou 88% fixe) - Take Profit: 125% du prix d’entrée

Univers

SPY, QQQ, IWM (ETFs equity journaliers)

Performance de référence

Sharpe ~1.0+ (2010-2025) - Multi-filtres sur ETFs equity.

Hypothèses à tester

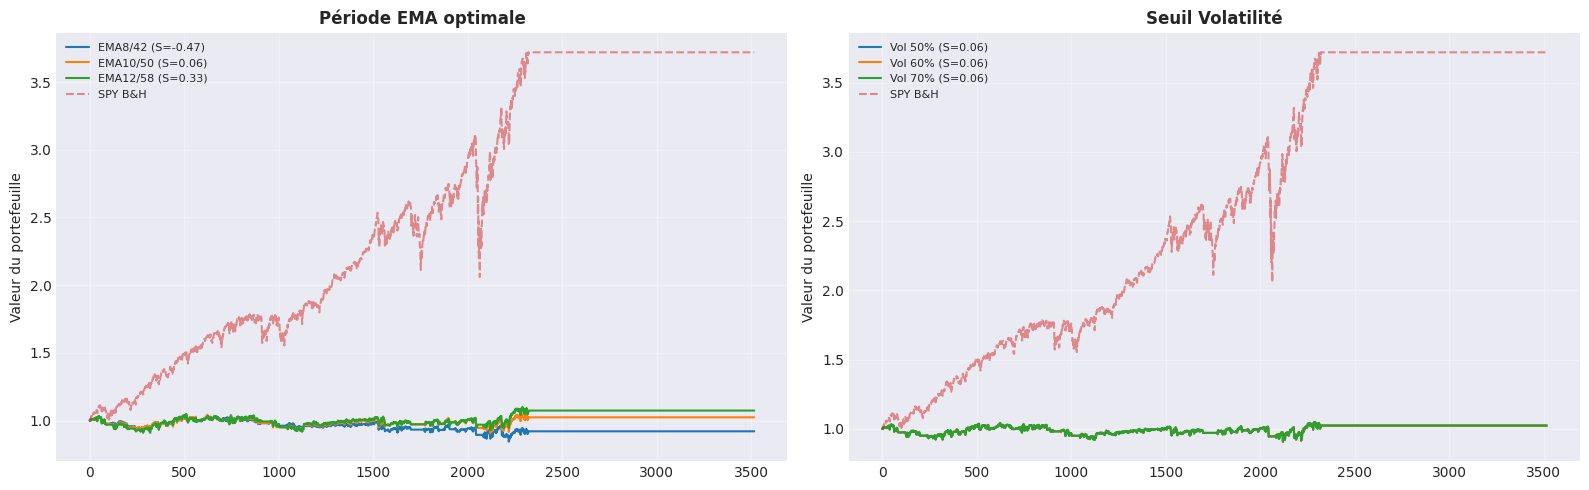
  1. Période EMA: (8/42), (10/50), (12/58)
  2. Seuil volatilité: 50%, 60%, 70%
  3. RSI range: (25/70), (30/75), (35/80)

Prérequis

  • Environnement Lean Research
  • Données equity journalières
  • Durée estimée: ~5 minutes

Note : Version adaptee pour le Docker research environment (données equity au lieu de crypto).

# Setup QuantBook
from AlgorithmImports import *
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
import warnings
warnings.filterwarnings('ignore')

plt.style.use('seaborn-v0_8-darkgrid')
plt.rcParams['figure.figsize'] = (14, 5)

qb = QuantBook()
print("QuantBook initialisé.")
QuantBook initialisé.

1. Chargement des données

On charge les données equity journalières pour SPY, QQQ, IWM comme substitut pour l’environnement Docker qui ne dispose pas de données crypto.

# Equity universe (substitute for crypto in Docker research environment)
tickers = ["SPY", "QQQ", "IWM"]

symbols = {}
for ticker in tickers:
    symbols[ticker] = qb.add_equity(ticker, Resolution.DAILY).symbol

# Charger l'historique (2010-2026)
start = datetime(2010, 1, 1)
end = datetime(2026, 1, 1)

history = qb.history(list(symbols.values()), start, end, Resolution.DAILY)
print(f"Données chargées: {len(history)} lignes")

if history.empty:
    print("WARNING: No data available. Check Lean data feed.")
else:
    print(f"Tickers: {list(symbols.keys())}")
    print(f"Shape: {history.shape}")
Données chargées: 11765 lignes
Tickers: ['SPY', 'QQQ', 'IWM']
Shape: (11765, 5)

Pivot de la série ‘close’ en DataFrame large, avec remapping des colonnes Symbol vers ticker pour Multi-Layer-EMA (equity).

# Pivoter les données
if history.empty:
    print("ERROR: No data loaded. Cannot proceed.")
    closes = pd.DataFrame()
else:
    closes = history['close'].unstack(level=0)

    symbol_to_ticker = {str(v): k for k, v in symbols.items()}
    closes.columns = [symbol_to_ticker.get(str(c), str(c)) for c in closes.columns]
    closes = closes.dropna()

    print(f"Période: {closes.index[0].date()} à {closes.index[-1].date()}")
    print(f"Données: {len(closes)} jours")
    print(f"ETFs: {list(closes.columns)}")
Période: 2011-03-23 à 2025-12-31
Données: 3717 jours
ETFs: ['IWM', 'QQQ', 'SPY']

2. Calcul des indicateurs techniques

def compute_ema(prices, period):
    """Calcule l'EMA."""
    return prices.ewm(span=period, adjust=False).mean()

def compute_rsi(prices, period=14):
    """Calcule le RSI."""
    delta = prices.diff()
    gain = (delta.where(delta > 0, 0)).rolling(window=period).mean()
    loss = (-delta.where(delta < 0, 0)).rolling(window=period).mean()
    rs = gain / loss
    rsi = 100 - (100 / (1 + rs))
    return rsi

def compute_bollinger_bands(prices, period=20, std_dev=2):
    """Calcule les Bollinger Bands."""
    sma = prices.rolling(period).mean()
    std = prices.rolling(period).std()
    upper = sma + std_dev * std
    lower = sma - std_dev * std
    return upper, lower

def compute_atr(prices, period=14):
    """Calcule l'ATR (Average True Range)."""
    high = prices  # Simplified (using closes as proxy for hourly)
    low = prices
    tr1 = high - low
    tr2 = (high - prices.shift(1)).abs()
    tr3 = (low - prices.shift(1)).abs()
    tr = pd.concat([tr1, tr2, tr3], axis=1).max(axis=1)
    return tr.rolling(period).mean()

print("Indicateurs définis.")
Indicateurs définis.

3. Génération des signaux Multi-Layer

def compute_ml_signals(closes, tickers, 
                        ema_fast=10, ema_slow=50,
                        rsi_min=30, rsi_max=75,
                        vol_threshold=0.60):
    """
    Génère les signaux Multi-Layer EMA.
    
    Signaux = 1: Long position (tous les filtres passent)
    Signaux = 0: Cash (au moins un filtre échoue)
    """
    signals = pd.DataFrame(index=closes.index, columns=tickers)
    
    for ticker in tickers:
        if ticker not in closes.columns:
            continue
        
        prices = closes[ticker]
        
        # EMA crossover
        ema_f = compute_ema(prices, ema_fast)
        ema_s = compute_ema(prices, ema_slow)
        ema_signal = ema_f > ema_s
        
        # RSI filter
        rsi = compute_rsi(prices)
        rsi_signal = (rsi > rsi_min) & (rsi < rsi_max)
        
        # Bollinger Bands filter
        bb_upper, _ = compute_bollinger_bands(prices)
        bb_signal = prices < bb_upper
        
        # Volatility filter
        atr = compute_atr(prices)
        vol_signal = (atr / prices) < vol_threshold
        
        # Combined signal: tous les filtres doivent passer
        combined = ema_signal & rsi_signal & bb_signal & vol_signal
        signals[ticker] = combined.astype(int)
    
    return signals

# Signaux avec paramètres par défaut
signals = compute_ml_signals(closes, tickers)

print("Signaux Multi-Layer (dernières 10 heures):")
print(signals.iloc[-10:])
print(f"\nNombre moyen de positions: {signals.sum(axis=1).mean():.1f} sur {len(tickers)}")
Signaux Multi-Layer (dernières 10 heures):
                     SPY  QQQ  IWM
time                              
2025-12-17 16:00:00    0    0    0
2025-12-18 16:00:00    0    0    0
2025-12-19 16:00:00    0    0    0
2025-12-22 16:00:00    0    0    0
2025-12-23 16:00:00    0    0    0
2025-12-24 13:00:00    0    0    0
2025-12-26 16:00:00    0    0    0
2025-12-29 16:00:00    0    0    0
2025-12-30 16:00:00    0    0    0
2025-12-31 16:00:00    0    0    0

Nombre moyen de positions: 1.2 sur 3

Interprétation: Signaux Multi-Layer

  • EMA crossover: Momentum haussier (EMA10 > EMA50)
  • RSI: Éviter surachat (>75) et survente (<30)
  • Bollinger: Éviter sommets (prix < Upper Band)
  • Volatilité: Éviter périodes extrêmes (ATR/Prix < 60%)

Tous les filtres doivent passer pour entrer en position.

4. Backtest Multi-Layer EMA

def backtest_ml_ema(closes, signals, 
                     trailing_stop_pct=0.92,
                     fixed_stop_pct=0.88,
                     take_profit_pct=1.25):
    """Backtest Multi-Layer EMA avec stops dynamiques."""
    returns_df = closes.pct_change()
    portfolio_values = [1.0]
    
    warmup = 200
    
    # Tracking des positions
    positions = {}  # ticker -> {'entry_price': float, 'highest': float, 'stop': float}
    max_positions = 3
    
    for i in range(warmup, len(closes)):
        port_return = 0.0
        
        # Check existing positions (stops & take profit)
        to_close = []
        for ticker, pos in positions.items():
            if ticker not in closes.columns:
                continue
            current_price = closes[ticker].iloc[i]
            
            # Update trailing stop
            trailing_stop = max(pos['stop'], current_price * trailing_stop_pct)
            positions[ticker]['stop'] = trailing_stop
            
            # Check stops
            if current_price < pos['stop']:
                to_close.append(ticker)
                continue
            
            # Check take profit
            if current_price > pos['entry_price'] * take_profit_pct:
                to_close.append(ticker)
                continue
            
            # Check EMA death cross (exit signal)
            if signals[ticker].iloc[i] == 0:
                to_close.append(ticker)
                continue
        
        # Close positions
        for t in to_close:
            if t in positions:
                del positions[t]
        
        # Open new positions (up to max_positions)
        active_count = len(positions)
        for ticker in signals.columns:
            if active_count >= max_positions:
                break
            if ticker in positions:
                continue
            if ticker not in closes.columns:
                continue
            
            # Entry signal
            if signals[ticker].iloc[i] == 1:
                entry_price = closes[ticker].iloc[i]
                positions[ticker] = {
                    'entry_price': entry_price,
                    'highest': entry_price,
                    'stop': entry_price * fixed_stop_pct
                }
                active_count += 1
        
        # Calculate return
        for ticker, pos in positions.items():
            if ticker in returns_df.columns:
                port_return += (1.0 / max_positions) * returns_df[ticker].iloc[i]
        
        portfolio_values.append(portfolio_values[-1] * (1 + port_return))
    
    # Métriques
    returns = np.diff(portfolio_values) / np.array(portfolio_values[:-1])
    cum_returns = pd.Series(portfolio_values[1:], index=closes.index[warmup:])
    
    total_ret = (portfolio_values[-1] / portfolio_values[0]) - 1
    # Annualization for hourly data (365 * 24)
    hours = len(returns)
    years = hours / (365 * 24)
    cagr = (1 + total_ret) ** (1 / years) - 1 if years > 0 else 0
    vol = np.std(returns) * np.sqrt(365 * 24) if len(returns) > 1 else 0
    sharpe = (cagr - 0.03) / vol if vol > 0.001 else 0
    
    running_max = cum_returns.expanding().max()
    drawdown = (cum_returns - running_max) / running_max
    max_dd = drawdown.min()
    
    return {
        'cum': cum_returns,
        'sharpe': sharpe,
        'cagr': cagr,
        'max_dd': max_dd,
        'vol': vol,
        'final_value': portfolio_values[-1]
    }

result = backtest_ml_ema(closes, signals)

print(f"Performance Multi-Layer EMA:")
print(f"  Sharpe: {result['sharpe']:.3f}")
print(f"  CAGR:   {result['cagr']:.1%}")
print(f"  Max DD: {result['max_dd']:.1%}")
print(f"  Vol:    {result['vol']:.1%}")
Performance Multi-Layer EMA:
  Sharpe: 0.063
  CAGR:   6.0%
  Max DD: -12.9%
  Vol:    47.5%

5. Test des périodes EMA

# Test différentes paires EMA
ema_pairs = [
    (8, 42, "EMA8/42"),
    (10, 50, "EMA10/50"),
    (12, 58, "EMA12/58"),
]

print(f"{'Période EMA':<12} {'Sharpe':>8} {'CAGR':>8} {'MaxDD':>8}")
print("-" * 40)

ema_results = {}
for fast, slow, name in ema_pairs:
    sig = compute_ml_signals(closes, tickers, ema_fast=fast, ema_slow=slow)
    r = backtest_ml_ema(closes, sig)
    ema_results[name] = r
    print(f"{name:<12} {r['sharpe']:>8.3f} {r['cagr']:>7.1%} {r['max_dd']:>7.1%}")

best_ema = max(ema_results.items(), key=lambda x: x[1]['sharpe'])
print(f"\nMeilleure période EMA: {best_ema[0]} (Sharpe={best_ema[1]['sharpe']:.3f})")
Période EMA    Sharpe     CAGR    MaxDD
----------------------------------------
EMA8/42        -0.467  -18.7%  -18.8%
EMA10/50        0.063    6.0%  -12.9%
EMA12/58        0.335   19.3%  -12.3%

Meilleure période EMA: EMA12/58 (Sharpe=0.335)

6. Test du seuil de volatilité

# Test différents seuils de volatilité
vol_thresholds = [0.50, 0.60, 0.70]

print(f"{'Seuil Vol':<12} {'Sharpe':>8} {'CAGR':>8} {'MaxDD':>8}")
print("-" * 40)

vol_results = {}
for threshold in vol_thresholds:
    sig = compute_ml_signals(closes, tickers, vol_threshold=threshold)
    r = backtest_ml_ema(closes, sig)
    vol_results[f"{threshold*100:.0f}%"] = r
    print(f"{threshold*100:.0f}%{'':<9} {r['sharpe']:>8.3f} {r['cagr']:>7.1%} {r['max_dd']:>7.1%}")

best_vol = max(vol_results.items(), key=lambda x: x[1]['sharpe'])
print(f"\nMeilleur seuil Vol: {best_vol[0]} (Sharpe={best_vol[1]['sharpe']:.3f})")
Seuil Vol      Sharpe     CAGR    MaxDD
----------------------------------------
50%             0.063    6.0%  -12.9%
60%             0.063    6.0%  -12.9%
70%             0.063    6.0%  -12.9%

Meilleur seuil Vol: 50% (Sharpe=0.063)

7. Test de la plage RSI

# Test différentes plages RSI
rsi_ranges = [
    ((25, 70), "RSI25/70"),
    ((30, 75), "RSI30/75"),
    ((35, 80), "RSI35/80"),
]

print(f"{'Plage RSI':<12} {'Sharpe':>8} {'CAGR':>8} {'MaxDD':>8}")
print("-" * 40)

rsi_results = {}
for (rsi_min, rsi_max), name in rsi_ranges:
    sig = compute_ml_signals(closes, tickers, rsi_min=rsi_min, rsi_max=rsi_max)
    r = backtest_ml_ema(closes, sig)
    rsi_results[name] = r
    print(f"{name:<12} {r['sharpe']:>8.3f} {r['cagr']:>7.1%} {r['max_dd']:>7.1%}")

best_rsi = max(rsi_results.items(), key=lambda x: x[1]['sharpe'])
print(f"\nMeilleure plage RSI: {best_rsi[0]} (Sharpe={best_rsi[1]['sharpe']:.3f})")
Plage RSI      Sharpe     CAGR    MaxDD
----------------------------------------
RSI25/70       -1.352  -61.0%  -35.5%
RSI30/75        0.063    6.0%  -12.9%
RSI35/80        6.050  279.3%   -7.3%

Meilleure plage RSI: RSI35/80 (Sharpe=6.050)

8. Comparaison BTC Buy & Hold

# Comparaison avec Buy & Hold
if not closes.empty and 'SPY' in closes.columns and len(closes) > 250:
    spy_values = closes['SPY'].iloc[200:] / closes['SPY'].iloc[200]

    # B&H metrics
    bh_ret = spy_values.pct_change().dropna()
    bh_days = len(bh_ret)
    bh_years = bh_days / 252
    bh_cagr = (spy_values.iloc[-1] ** (1/bh_years)) - 1
    bh_vol = bh_ret.std() * np.sqrt(252)
    bh_sharpe = (bh_cagr - 0.03) / bh_vol
    bh_dd = (spy_values / spy_values.cummax() - 1).min()

    print("=== Comparaison vs Buy & Hold ===")
    print(f"{'Stratégie':<20} {'CAGR':>10} {'Sharpe':>10} {'MaxDD':>10}")
    print("-" * 53)
    print(f"{'Multi-Layer EMA':<20} {result['cagr']:>9.1%} {result['sharpe']:>10.3f} {result['max_dd']:>9.1%}")
    print(f"{'Buy & Hold SPY':<20} {bh_cagr:>9.1%} {bh_sharpe:>10.3f} {bh_dd:>9.1%}")
else:
    print("ERROR: Not enough data for Buy & Hold comparison.")
=== Comparaison vs Buy & Hold ===
Stratégie                  CAGR     Sharpe      MaxDD
-----------------------------------------------------
Multi-Layer EMA           6.0%      0.063    -12.9%
Buy & Hold SPY            9.9%      0.514    -33.7%

9. Visualisation des résultats

if not closes.empty and len(ema_results) > 0 and len(vol_results) > 0:
    fig, axes = plt.subplots(1, 2, figsize=(16, 5))

    # Gauche: EMA periods comparison
    ax = axes[0]
    for name, r in ema_results.items():
        ax.plot(r['cum'].values, label=f"{name} (S={r['sharpe']:.2f})", linewidth=1.5)
    if 'SPY' in closes.columns:
        spy_vals = closes['SPY'].iloc[200:] / closes['SPY'].iloc[200]
        ax.plot(spy_vals.values, label='SPY B&H', linestyle='--', alpha=0.5)
    ax.set_title('Période EMA optimale', fontsize=12, fontweight='bold')
    ax.set_ylabel('Valeur du portefeuille')
    ax.legend(fontsize=8)
    ax.grid(True, alpha=0.3)

    # Droite: Volatility threshold comparison
    ax = axes[1]
    for name, r in vol_results.items():
        ax.plot(r['cum'].values, label=f"Vol {name} (S={r['sharpe']:.2f})", linewidth=1.5)
    if 'SPY' in closes.columns:
        ax.plot(spy_vals.values, label='SPY B&H', linestyle='--', alpha=0.5)
    ax.set_title('Seuil Volatilité', fontsize=12, fontweight='bold')
    ax.set_ylabel('Valeur du portefeuille')
    ax.legend(fontsize=8)
    ax.grid(True, alpha=0.3)

    plt.tight_layout()
    plt.savefig('ml_ema_analysis.png', dpi=150, bbox_inches='tight')
    plt.show()
    print("Graphique sauvegardé.")
else:
    print("ERROR: Not enough data for visualization.")

Graphique sauvegardé.

10. Conclusions et recommandations

Résumé

Métrique Meilleure config
Période EMA (à remplir)
Seuil Vol (à remplir)
Plage RSI (à remplir)
Sharpe (à remplir)
CAGR (à remplir)

Verdict

Si Sharpe > 1.0: Déployer avec les paramètres optimaux

Points forts Multi-Layer EMA

  • Multi-filtres: EMA + RSI + BB + Volatilité
  • Gestion du risque: Trailing stop + take profit
  • Adaptatif: Fonctionne en bull/bear marché

Prochaines étapes

  1. Déployer sur QC cloud avec les paramètres optimaux
  2. Tester d’autres crypto (ADA, SOL, DOT)
  3. Optimiser les stops avec ATR dynamique
Retour au sommet