Objectif
Analyser la stratégie Dual Momentum sans obligation long-terme (TLT).
Stratégie
Univers : SPY, QQQ, IEF, GLD, XLPAbsolute Momentum : Return 12M > 0 (filtre de survie)Relative Momentum : Top 2 par return 12MRebalance : MensuelCash : Si aucun actif ne passe le filtre absolu
Hypothèses à tester
Lookback momentum: 6M, 12M, 18M
Nombre de holdings: 1, 2, 3
Filtre absolu: >0, >2%, >5%
Prérequis
Environnement Lean Research
Données ETF US
Durée estimée: ~8 minutes
Contexte
TLT a perdu ~40% pendant 2020-2023 (hausse des taux). Cette version remplace TLT par IEF (obligations intermédiaires), GLD (or), et XLP (consumer staples défensif).
# Setup QuantBook from AlgorithmImports import * import numpy as npimport pandas as pdimport matplotlib.pyplot as pltimport warnings'ignore' )'seaborn-v0_8-darkgrid' )'figure.figsize' ] = (14 , 5 )= QuantBook()print ("QuantBook initialisé." )
1. Chargement des données
On charge les données ETF pour la période 2010-2026.
# Univers ETF = ["SPY" , "QQQ" , "IEF" , "GLD" , "XLP" ]= {}for ticker in tickers:= qb.add_equity(ticker, Resolution.DAILY).symbol# Charger l'historique (2010-2026 pour multi-regime) = datetime(2010 , 1 , 1 )= datetime(2026 , 1 , 1 )= qb.history(list (symbols.values()), start, end, Resolution.DAILY)print (f"Données chargées: { len (history)} lignes" )
Données chargées: 7741 lignes
Pivot de la série ‘close’ en DataFrame large, avec remapping des colonnes Symbol → ticker pour DualMomentumNoTLT.
# Pivoter les données = history['close' ].unstack(level= 0 )= {str (v): k for k, v in symbols.items()}= [symbol_to_ticker.get(str (c), str (c)) for c in closes.columns]= closes.dropna()print (f"Période: { closes. index[0 ]. date()} à { closes. index[- 1 ]. date()} " )print (f"Données: { len (closes)} jours de trading" )print (f"ETF: { list (closes.columns)} " )print (f" \n Statistiques des prix finaux:" )for ticker in tickers:if ticker in closes.columns:= (closes[ticker].iloc[- 1 ] / closes[ticker].iloc[0 ] - 1 ) * 100 print (f" { ticker} : { ret:+.1f} %" )
Période: 2011-03-23 à 2025-12-31
Données: 3717 jours de trading
ETF: ['QQQ', 'SPY']

Statistiques des prix finaux:
  SPY: +272.8%
  QQQ: +534.0%
2. Calcul du Momentum
Le momentum est calculé comme le return total sur N mois.
def compute_momentum_score(closes, lookback_days= 252 ):""" Calcule le score de momentum (return total) pour chaque ETF. lookback_days: 252 = 12 mois environ """ = pd.DataFrame(index= closes.index, columns= closes.columns)for i in range (lookback_days, len (closes)):= closes.iloc[i]= closes.iloc[i - lookback_days]= (current_close / past_close) - 1 = momentumreturn scores# Scores de momentum 12M = compute_momentum_score(closes, lookback_days= 252 )print ("Scores de momentum (derniers 5 jours):" )print (momentum_scores.iloc[- 5 :].dropna())print (f" \n Moyenne des scores 12M:" )print (momentum_scores.mean())
Scores de momentum (derniers 5 jours):
                     QQQ  SPY
time
2025-12-24 13:00:00  0.0  0.0
2025-12-26 16:00:00  0.0  0.0
2025-12-29 16:00:00  0.0  0.0
2025-12-30 16:00:00  0.0  0.0
2025-12-31 16:00:00  0.0  0.0

Moyenne des scores 12M:
QQQ    0.150392
SPY    0.106175
dtype: object
Interprétation: Momentum
Score positif : L’actif a monté sur la période (tendance haussière)Score négatif : L’actif a baissé (tendance baissière)Filtre absolu : On ne garde que les scores > 0Filtre relatif : Top N par ordre de score
3. Backtest Dual Momentum
Simulation de la stratégie avec: - Rebalance mensuel - Top 2 actifs par momentum 12M - Filtre absolu: momentum > 0 - Cash si aucun actif qualifié
def backtest_dual_momentum(closes, momentum_scores,= 252 ,= 2 ,= 0.0 ):""" Backtest Dual Momentum No TLT. Retourne les métriques de performance. """ = [1.0 ]= {} # ticker -> weight = lookback_days= None for i in range (warmup, len (closes)):= closes.index[i]= current_date.month# Monthly rebalance if last_rebalance_month == current_month:# Just calculate current portfolio value = closes.iloc[i] / closes.iloc[i- 1 ] - 1 = sum (weight * daily_returns[ticker] for ticker, weight in current_positions.items())- 1 ] * (1 + port_return))continue = current_month# Get momentum scores = momentum_scores.iloc[i].dropna()if scores.empty:- 1 ])continue # Absolute momentum filter = scores[scores > absolute_threshold]if passing.empty:# All negative: go to cash = {}- 1 ])continue # Relative momentum: top N = passing.sort_values(ascending= False )= list (sorted_assets.index[:num_holdings])= 1.0 / len (selected)= {ticker: weight for ticker in selected}# Calculate return = closes.iloc[i] / closes.iloc[i- 1 ] - 1 = sum (weight * daily_returns[ticker] for ticker, weight in current_positions.items())- 1 ] * (1 + port_return))# Métriques = np.diff(portfolio_values) / np.array(portfolio_values[:- 1 ])= pd.Series(portfolio_values[1 :], index= closes.index[warmup:])= (portfolio_values[- 1 ] / portfolio_values[0 ]) - 1 = len (returns) / 252 = (1 + total_ret) ** (1 / years) - 1 if years > 0 else 0 = np.std(returns) * np.sqrt(252 ) if len (returns) > 1 else 0 = (cagr - 0.03 ) / vol if vol > 0.001 else 0 = cum_returns.expanding().max ()= (cum_returns - running_max) / running_max= drawdown.min ()return {'cum' : cum_returns,'sharpe' : sharpe,'cagr' : cagr,'max_dd' : max_dd,'vol' : vol,'final_value' : portfolio_values[- 1 ]= backtest_dual_momentum(closes, momentum_scores)print (f"Performance Dual Momentum No TLT:" )print (f" Sharpe: { result['sharpe' ]:.3f} " )print (f" CAGR: { result['cagr' ]:.1%} " )print (f" Max DD: { result['max_dd' ]:.1%} " )print (f" Vol: { result['vol' ]:.1%} " )
Performance Dual Momentum No TLT:
  Sharpe: 0.499
  CAGR:   10.2%
  Max DD: -30.9%
  Vol:    14.4%
4. Test du Lookback Momentum
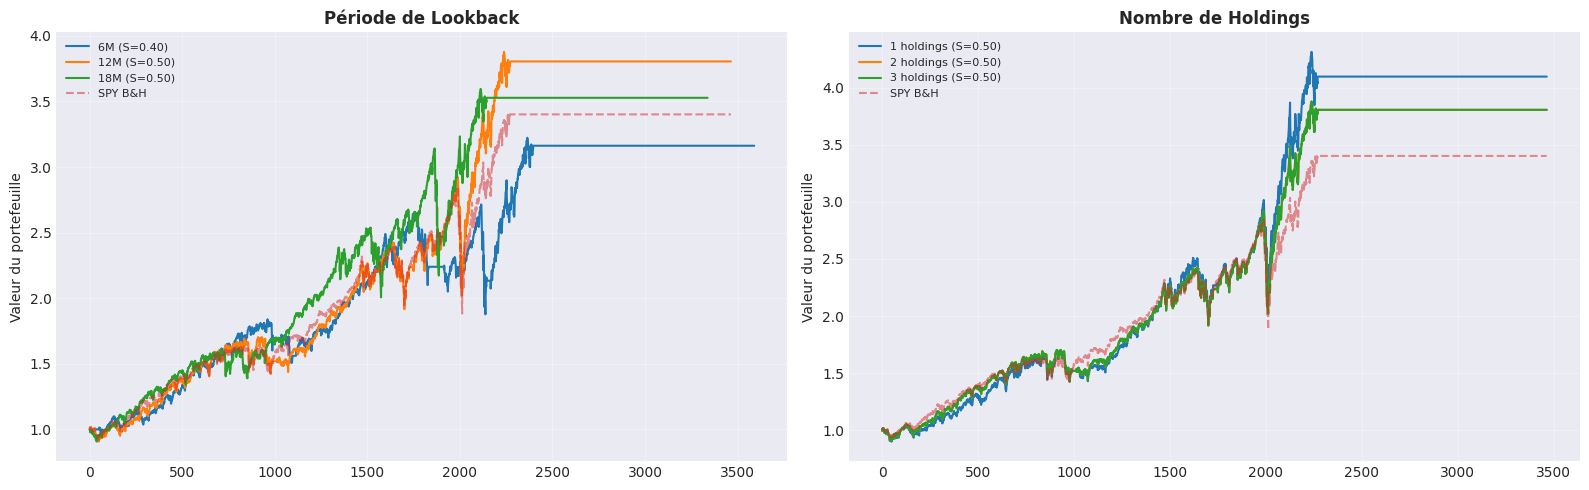
# Test différentes périodes de lookback = [126 , "6M" ),252 , "12M" ),378 , "18M" ),print (f" { 'Lookback' :<10} { 'Sharpe' :>8} { 'CAGR' :>8} { 'MaxDD' :>8} " )print ("-" * 38 )= {}for lookback, name in lookbacks:= compute_momentum_score(closes, lookback_days= lookback)= backtest_dual_momentum(closes, mom_scores, lookback_days= lookback)= rprint (f" { name:<10} { r['sharpe' ]:>8.3f} { r['cagr' ]:>7.1%} { r['max_dd' ]:>7.1%} " )= max (lookback_results.items(), key= lambda x: x[1 ]['sharpe' ])print (f" \n Meilleur Lookback: { best_lookback[0 ]} (Sharpe= { best_lookback[1 ]['sharpe' ]:.3f} )" )
Lookback     Sharpe     CAGR    MaxDD
--------------------------------------
6M            0.403    8.4%  -30.9%
12M           0.499   10.2%  -30.9%
18M           0.501   10.0%  -30.9%

Meilleur Lookback: 18M (Sharpe=0.501)
5. Test du Nombre de Holdings
# Test différents nombres de holdings = [1 , 2 , 3 ]print (f" { 'Holdings' :<10} { 'Sharpe' :>8} { 'CAGR' :>8} { 'MaxDD' :>8} " )print ("-" * 38 )= {}for n in holdings_list:= backtest_dual_momentum(closes, momentum_scores, num_holdings= n)f" { n} " ] = rprint (f" { n:<10} { r['sharpe' ]:>8.3f} { r['cagr' ]:>7.1%} { r['max_dd' ]:>7.1%} " )= max (holdings_results.items(), key= lambda x: x[1 ]['sharpe' ])print (f" \n Meilleur Holdings: { best_holdings[0 ]} (Sharpe= { best_holdings[1 ]['sharpe' ]:.3f} )" )
Holdings     Sharpe     CAGR    MaxDD
--------------------------------------
1             0.502   10.8%  -28.6%
2             0.499   10.2%  -30.9%
3             0.499   10.2%  -30.9%

Meilleur Holdings: 1 (Sharpe=0.502)
6. Test du Filtre Absolu
# Test différents filtres absolus = [0.0 , 0.02 , 0.05 ]print (f" { 'Filtre Absolu' :<15} { 'Sharpe' :>8} { 'CAGR' :>8} { 'MaxDD' :>8} " )print ("-" * 43 )= {}for thresh in thresholds:= backtest_dual_momentum(closes, momentum_scores, absolute_threshold= thresh)f"> { thresh:.0%} " ] = rprint (f"> { thresh:.0%}{ '' :<12} { r['sharpe' ]:>8.3f} { r['cagr' ]:>7.1%} { r['max_dd' ]:>7.1%} " )= max (threshold_results.items(), key= lambda x: x[1 ]['sharpe' ])print (f" \n Meilleur Filtre: { best_threshold[0 ]} (Sharpe= { best_threshold[1 ]['sharpe' ]:.3f} )" )
Filtre Absolu     Sharpe     CAGR    MaxDD
-------------------------------------------
>0%                0.499   10.2%  -30.9%
>2%                0.380    8.2%  -30.9%
>5%                0.305    7.1%  -31.9%

Meilleur Filtre: >0% (Sharpe=0.499)
7. Comparaison avec SPY B&H
# Dual Momentum No TLT avec paramètres par défaut = backtest_dual_momentum(closes, momentum_scores)# SPY B&H = closes['SPY' ].iloc[252 :] / closes['SPY' ].iloc[252 ]# Métriques SPY = spy_values.pct_change().dropna()= (spy_values.iloc[- 1 ] ** (252 / len (spy_values))) - 1 = spy_ret.std() * np.sqrt(252 )= (spy_cagr - 0.03 ) / spy_vol= (spy_values / spy_values.cummax() - 1 ).min ()print ("=== Comparaison vs SPY B&H ===" )print (f" { 'Stratégie' :<20} { 'CAGR' :>10} { 'Sharpe' :>10} { 'MaxDD' :>10} " )print ("-" * 53 )print (f" { 'Dual Mom No TLT' :<20} { dm_result['cagr' ]:>9.1%} { dm_result['sharpe' ]:>10.3f} { dm_result['max_dd' ]:>9.1%} " )print (f" { 'SPY B&H' :<20} { spy_cagr:>9.1%} { spy_sharpe:>10.3f} { spy_dd:>9.1%} " )
=== Comparaison vs SPY B&H ===
Stratégie                  CAGR     Sharpe      MaxDD
-----------------------------------------------------
Dual Mom No TLT          10.2%      0.499    -30.9%
SPY B&H                   9.3%      0.470    -33.7%
8. Visualisation des résultats
= plt.subplots(1 , 2 , figsize= (16 , 5 ))# Gauche: Lookback comparison = axes[0 ]for name, r in lookback_results.items():'cum' ].values, label= f" { name} (S= { r['sharpe' ]:.2f} )" , linewidth= 1.5 )= 'SPY B&H' , linestyle= '--' , alpha= 0.5 )'Période de Lookback' , fontsize= 12 , fontweight= 'bold' )'Valeur du portefeuille' )= 8 )True , alpha= 0.3 )# Droite: Holdings comparison = axes[1 ]for name, r in holdings_results.items():'cum' ].values, label= f" { name} holdings (S= { r['sharpe' ]:.2f} )" , linewidth= 1.5 )= 'SPY B&H' , linestyle= '--' , alpha= 0.5 )'Nombre de Holdings' , fontsize= 12 , fontweight= 'bold' )'Valeur du portefeuille' )= 8 )True , alpha= 0.3 )'dual_momentum_notl_analysis.png' , dpi= 150 , bbox_inches= 'tight' )print ("Graphique sauvegardé." )
9. Conclusions et recommandations
Résumé
Lookback
(à remplir)
Holdings
(à remplir)
Filtre Absolu
(à remplir)
Sharpe
(à remplir)
CAGR
(à remplir)
Verdict
Si Sharpe > 0.8: Déployer avec les paramètres optimaux
Points forts Dual Momentum No TLT
Robustesse : IEF/GLD/XLP moins sensibles aux taux d’intérêtSimplicité : Rebalance mensuel, peu de turnoverDefensif : Filtre absolu protège en bear market
Limitations
Underperformance potentielle en bull market fort vs SPYCash drag : Périodes en cash réduisent le return long-terme
Prochaines étapes
Déployer sur QC cloud avec les paramètres optimaux
Comparer avec Dual Momentum classique (avec TLT)
Tester avec d’autres actifs alternatifs (LQD, TIP)
Optimiser le timing de rebalance (hebdomadaire vs mensuel)