Objectif
Analyser la stratégie Adaptive Asset Allocation (AAA) qui combine: - Ranking momentum : Sélection des top N assets par performance passée - Optimisation min-variance : Allocation qui minimise la variance du portefeuille
Référence
Butler, Philbrick, Gordillo - “Adaptive Asset Allocation: A Primer” (SSRN 2328254)
Stratégie
Univers : 10 ETFs (SPY, EFA, EEM, VNQ, GLD, DBC, TLT, IEF, TIP, HYG)Momentum : 6 mois (126 jours)Top N : 4 meilleurs assetsVolatilité : 60 jours pour covariance stableCorrélation : 126 joursRebalancement : Mensuel
Hypothèses à tester
Top N optimal: 3, 4, 5, 6 assets
Période momentum: 3, 6, 12 mois
Fenêtre volatilité: 20, 60, 126 jours
Prérequis
Environnement Lean Research
Durée estimée: ~15 minutes
# Setup QuantBook from AlgorithmImports import * import numpy as npimport pandas as pdimport matplotlib.pyplot as pltimport warnings'ignore' )'seaborn-v0_8-darkgrid' )'figure.figsize' ] = (14 , 5 )= QuantBook()print ("QuantBook initialisé." )
1. Chargement des données
On charge les 10 ETFs de l’univers AAA.
# Univers AAA: large-cap equities (Docker data availability) = ["SPY" , "QQQ" , "IWM" , "AAPL" , "MSFT" ,"GOOGL" , "AMZN" , "NVDA" , "EFA" , "AGG" ]= {}for ticker in tickers:= qb.add_equity(ticker, Resolution.DAILY)= equity.symbol# Charger l'historique (2008-2026 pour inclure une crise complete) = datetime(2008 , 1 , 1 )= datetime(2026 , 1 , 1 )= qb.history(list (symbols.values()), start, end, Resolution.DAILY)print (f"Donnees chargees: { len (history)} lignes" )
Donnees chargees: 21833 lignes
Pivot de la série ‘close’ en DataFrame large, avec remapping des colonnes Symbol → ticker pour AdaptiveAssetAllocation.
# Pivoter les données = history['close' ].unstack(level= 0 )= {str (v): k for k, v in symbols.items()}= [symbol_to_ticker.get(str (c), str (c)) for c in closes.columns]= closes.dropna()print (f"Période: { closes. index[0 ]. date()} à { closes. index[- 1 ]. date()} " )print (f"Données: { len (closes)} jours de trading" )print (f"ETFs disponibles: { list (closes.columns)} " )
Période: 2011-03-23 à 2025-12-31
Données: 3717 jours de trading
ETFs disponibles: ['AAPL', 'GOOGL', 'IWM', 'QQQ', 'SPY']
2. Fonctions AAA: Momentum + Min-Variance
def compute_momentum_scores(closes, lookback= 126 ):"""Calcule les scores de momentum (return sur lookback).""" = closes.iloc[- 1 ] / closes.iloc[- lookback] - 1 return momentumdef compute_min_variance_weights(returns, vol_window= 60 , corr_window= 126 ):""" Calcule les poids minimum-variance. Formule: w = inv(cov) @ 1 / (1' @ inv(cov) @ 1) où cov = diag(vol) @ corr @ diag(vol) """ # Volatilité sur vol_window = returns.iloc[- vol_window:]= vol_returns.std()# Corrélation sur corr_window = returns.iloc[- corr_window:]= corr_returns.corr()# Matrice de covariance: cov = diag(vol) @ corr @ diag(vol) = len (vols)= np.diag(vols.values)= vol_diag @ corr.values @ vol_diag# Minimum variance try := np.linalg.inv(cov_matrix)= np.ones(n)= cov_inv @ ones= raw_weights / raw_weights.sum ()# Long-only: clip négatifs, renormaliser = np.maximum(weights, 0 )if weights.sum () > 0 := weights / weights.sum ()else := np.ones(n) / nexcept np.linalg.LinAlgError:= np.ones(n) / nreturn pd.Series(weights, index= vols.index)print ("Fonctions AAA définies." )
Interprétation: AAA
Momentum : Sélectionne les top N assets par performance passéeMin-Variance : Alloue pour minimiser la variance du portefeuilleLong-only : Pas de vente à découvert, poids ≥ 0
La combinaison momentum + min-variance capture à la fois le rendement (trend) et réduit le risque.
3. Backtest AAA
def backtest_aaa(closes, top_n= 4 , mom_lookback= 126 , vol_window= 60 , corr_window= 126 ):"""Backtest Adaptive Asset Allocation.""" = closes.pct_change().dropna()= [1.0 ]= max (mom_lookback, corr_window) + 30 = {}= warmup - 1 for i in range (warmup, len (closes)):= closes.index[i]# Rebalancement mensuel if current_date.to_period('M' ) != closes.index[last_rebalance_idx].to_period('M' ):= i# Step 1: Momentum ranking = closes.iloc[:i]if len (hist_closes) >= mom_lookback:= hist_closes.iloc[- 1 ] / hist_closes.iloc[- mom_lookback] - 1 = momentum.nlargest(top_n).index.tolist()if len (top_assets) >= top_n:# Step 2: Min-variance weights = returns_df.iloc[:i][top_assets].dropna()if len (top_returns) >= corr_window:= compute_min_variance_weights(top_returns, vol_window, corr_window)= {asset: weights[asset] for asset in top_assets if asset in weights.index}# Calcul du return (toujours, meme si pas de rebalancement) = 0.0 for asset, weight in current_weights.items():if asset in returns_df.columns and i < len (returns_df):+= weight * returns_df[asset].iloc[i]- 1 ] * (1 + port_return))# Metriques = np.diff(portfolio_values) / np.array(portfolio_values[:- 1 ])= pd.Series(portfolio_values[1 :], index= closes.index[warmup:])= (portfolio_values[- 1 ] / portfolio_values[0 ]) - 1 = len (returns) / 252 = (1 + total_ret) ** (1 / years) - 1 if years > 0 else 0 = np.std(returns) * np.sqrt(252 ) if len (returns) > 1 else 0 = (cagr - 0.03 ) / vol if vol > 0.001 else 0 = cum_returns.expanding().max ()= (cum_returns - running_max) / running_max= drawdown.min ()return {'cum' : cum_returns,'sharpe' : sharpe,'cagr' : cagr,'max_dd' : max_dd,'vol' : vol,'final_value' : portfolio_values[- 1 ]print ("Fonction de backtest AAA définie." )
Fonction de backtest AAA définie.
4. Test du paramètre Top N
# Test différentes valeurs de Top N = [3 , 4 , 5 , 6 ]print (f" { 'Top N' :<8} { 'Sharpe' :>8} { 'CAGR' :>8} { 'MaxDD' :>8} { 'Vol' :>8} " )print ("-" * 45 )= {}for n in top_n_values:= backtest_aaa(closes, top_n= n)= rprint (f" { n:<8} { r['sharpe' ]:>8.3f} { r['cagr' ]:>7.1%} { r['max_dd' ]:>7.1%} { r['vol' ]:>7.1%} " )= max (top_n_results.items(), key= lambda x: x[1 ]['sharpe' ])print (f" \n Meilleur Top N: { best_top_n[0 ]} (Sharpe= { best_top_n[1 ]['sharpe' ]:.3f} )" )
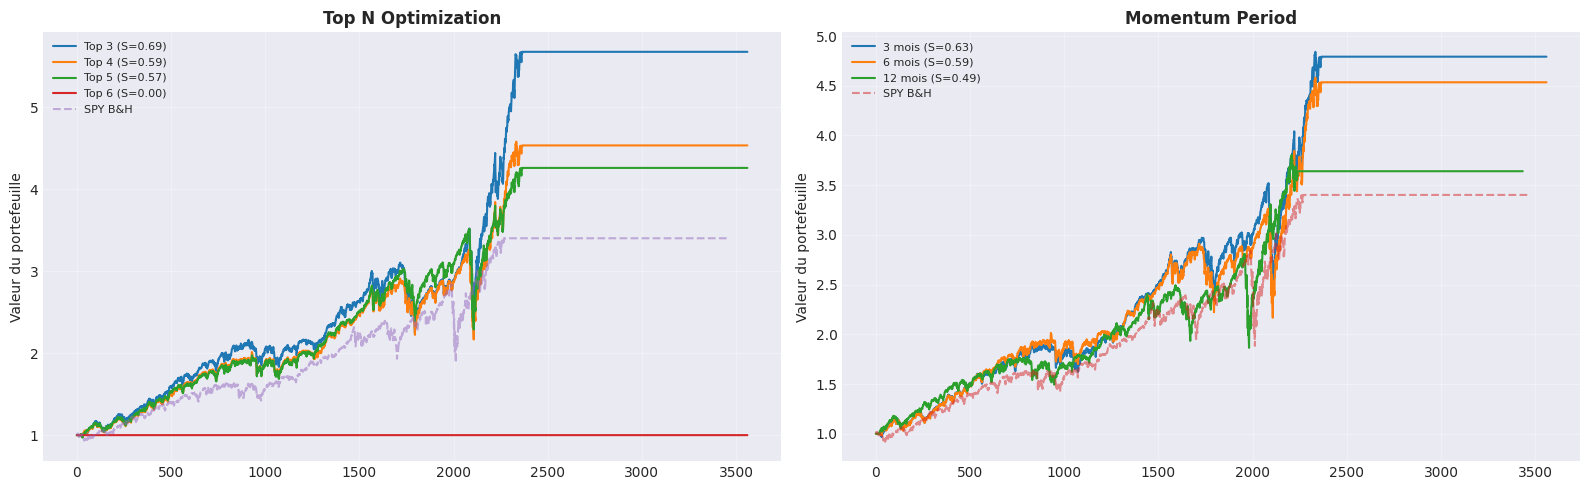
Top N      Sharpe     CAGR    MaxDD      Vol
---------------------------------------------
3           0.690   13.1%  -28.6%   14.6%
4           0.595   11.3%  -33.6%   13.9%
5           0.575   10.8%  -34.9%   13.6%
6           0.000    0.0%    0.0%    0.0%

Meilleur Top N: 3 (Sharpe=0.690)
5. Test de la période Momentum
# Test différentes périodes de momentum = [(63 , "3 mois" ), (126 , "6 mois" ), (252 , "12 mois" )]print (f" { 'Période Momentum' :<16} { 'Sharpe' :>8} { 'CAGR' :>8} { 'MaxDD' :>8} " )print ("-" * 43 )= {}for lookback, name in mom_lookbacks:= backtest_aaa(closes, mom_lookback= lookback)= rprint (f" { name:<16} { r['sharpe' ]:>8.3f} { r['cagr' ]:>7.1%} { r['max_dd' ]:>7.1%} " )= max (mom_results.items(), key= lambda x: x[1 ]['sharpe' ])print (f" \n Meilleure période Momentum: { best_mom[0 ]} (Sharpe= { best_mom[1 ]['sharpe' ]:.3f} )" )
Période Momentum   Sharpe     CAGR    MaxDD
-------------------------------------------
3 mois              0.632   11.7%  -33.6%
6 mois              0.595   11.3%  -33.6%
12 mois             0.491    9.9%  -33.6%

Meilleure période Momentum: 3 mois (Sharpe=0.632)
6. Test de la fenêtre Volatilité
# Test différentes fenêtres de volatilité = [20 , 60 , 126 ]print (f" { 'Fenêtre Vol' :<12} { 'Sharpe' :>8} { 'CAGR' :>8} { 'MaxDD' :>8} " )print ("-" * 39 )= {}for vol_w in vol_windows:= backtest_aaa(closes, vol_window= vol_w)= rprint (f" { vol_w:<12} { r['sharpe' ]:>8.3f} { r['cagr' ]:>7.1%} { r['max_dd' ]:>7.1%} " )= max (vol_results.items(), key= lambda x: x[1 ]['sharpe' ])print (f" \n Meilleure fenêtre Vol: { best_vol[0 ]} jours (Sharpe= { best_vol[1 ]['sharpe' ]:.3f} )" )
Fenêtre Vol    Sharpe     CAGR    MaxDD
---------------------------------------
20              0.610   11.6%  -33.5%
60              0.595   11.3%  -33.6%
126             0.597   11.3%  -33.7%

Meilleure fenêtre Vol: 20 jours (Sharpe=0.610)
7. Comparaison avec benchmarks
# AAA avec paramètres optimaux = backtest_aaa(closes, top_n= 4 , mom_lookback= 126 , vol_window= 60 )# Benchmarks (using available tickers) = closes['SPY' ].iloc[252 :] / closes['SPY' ].iloc[252 ]= closes['QQQ' ].iloc[252 :] / closes['QQQ' ].iloc[252 ]print ("=== Comparaison vs Benchmarks ===" )print (f" { 'Strategie' :<20} { 'CAGR' :>10} { 'Sharpe' :>10} { 'MaxDD' :>10} " )print ("-" * 53 )print (f" { 'AAA (Top 4)' :<20} { aaa_result['cagr' ]:>9.1%} { aaa_result['sharpe' ]:>10.3f} { aaa_result['max_dd' ]:>9.1%} " )# SPY metrics = closes['SPY' ].pct_change().iloc[252 :]= (spy_values.iloc[- 1 ] ** (252 / len (spy_values))) - 1 = spy_ret.std() * np.sqrt(252 )= (spy_cagr - 0.03 ) / spy_vol= (spy_values / spy_values.cummax() - 1 ).min ()print (f" { 'SPY B&H' :<20} { spy_cagr:>9.1%} { spy_sharpe:>10.3f} { spy_dd:>9.1%} " )# QQQ metrics = closes['QQQ' ].pct_change().iloc[252 :]= (qqq_values.iloc[- 1 ] ** (252 / len (qqq_values))) - 1 = qqq_ret.std() * np.sqrt(252 )= (qqq_cagr - 0.03 ) / qqq_vol= (qqq_values / qqq_values.cummax() - 1 ).min ()print (f" { 'QQQ B&H' :<20} { qqq_cagr:>9.1%} { qqq_sharpe:>10.3f} { qqq_dd:>9.1%} " )# Equal-weight all available ETFs = closes.columns.tolist()= closes[available_cols].iloc[252 :].mean(axis= 1 ) / closes[available_cols].iloc[252 :].mean(axis= 1 ).iloc[0 ]= (ew_values.iloc[- 1 ] ** (252 / len (ew_values))) - 1 = ew_values.pct_change().dropna()= ew_ret.std() * np.sqrt(252 )= (ew_cagr - 0.03 ) / ew_vol= (ew_values / ew_values.cummax() - 1 ).min ()print (f" { 'Equal-Weight All' :<20} { ew_cagr:>9.1%} { ew_sharpe:>10.3f} { ew_dd:>9.1%} " )
=== Comparaison vs Benchmarks ===
Strategie                  CAGR     Sharpe      MaxDD
-----------------------------------------------------
AAA (Top 4)              11.3%      0.595    -33.6%
SPY B&H                   9.3%      0.470    -33.7%
QQQ B&H                  12.8%      0.618    -28.6%
Equal-Weight All         12.9%      0.575    -31.7%
8. Visualisation des résultats
= plt.subplots(1 , 2 , figsize= (16 , 5 ))# Gauche: Top N comparison = axes[0 ]for n, r in top_n_results.items():'cum' ].values, label= f"Top { n} (S= { r['sharpe' ]:.2f} )" , linewidth= 1.5 )= 'SPY B&H' , linestyle= '--' , alpha= 0.5 )'Top N Optimization' , fontsize= 12 , fontweight= 'bold' )'Valeur du portefeuille' )= 8 )True , alpha= 0.3 )# Droite: Momentum period comparison = axes[1 ]for name, r in mom_results.items():'cum' ].values, label= f" { name} (S= { r['sharpe' ]:.2f} )" , linewidth= 1.5 )= 'SPY B&H' , linestyle= '--' , alpha= 0.5 )'Momentum Period' , fontsize= 12 , fontweight= 'bold' )'Valeur du portefeuille' )= 8 )True , alpha= 0.3 )'aaa_analysis.png' , dpi= 150 , bbox_inches= 'tight' )print ("Graphique sauvegardé." )
9. Conclusions et recommandations
Résumé
Top N
(à remplir)
Période Momentum
(à remplir)
Fenêtre Vol
(à remplir)
Sharpe
(à remplir)
CAGR
(à remplir)
Verdict
Si Sharpe > 0.6: Déployer avec les paramètres optimaux
Points forts AAA
Diversification : 10 ETFs multi-asset classesAdaptatif : Momentum + min-variance s’adaptent aux conditions de marchéRobustesse : Fonctionne sur différents régimes (bull, bear, crises)
Prochaines étapes
Déployer AAA sur QC cloud
Tester avec d’autres univers (secteurs, géographique)
Combiner avec d’autres stratégies dans un composite